Cassa pensioni e cambio di lavoro: come trasferire l’avere
Prima di cambiare lavoro
Se cambia lavoro il 1° gennaio, il Suo avere della vecchia cassa pensioni deve passare alla cassa del nuovo datore di lavoro. Prima di uscire, comunica alla vecchia cassa dove versare il denaro. Se il denaro non arriva entro 30 giorni da quando la cassa ha ricevuto tutte le indicazioni, la cassa deve interessi di mora. Quello che alla nuova cassa non serve finisce di solito su un conto di libero passaggio.
Sembra solo un modulo da compilare, e spesso lo è. Gli errori nascono ai margini: quando nessuno manda alla vecchia cassa le coordinate della nuova, quando la nuova cassa non può accogliere tutto il denaro che arriva, o quando tra un impiego e l’altro passano alcune settimane. Seguiamo il cambiamento d’impiego passo dopo passo, dal colloquio con il nuovo datore di lavoro a novembre fino alla conferma a febbraio, basandoci sulla legge sul libero passaggio (LFLP), sulla LPP e sull’opuscolo della Confederazione sul libero passaggio.
Passo 1: scoprire qual è la nuova cassa pensioni
Chieda subito al nuovo datore di lavoro il nome e l’indirizzo della sua cassa pensioni. Ogni datore di lavoro deve essere affiliato a un istituto di previdenza: uno proprio oppure una fondazione collettiva, che assicura insieme molte aziende. Secondo l’opuscolo dell’Ufficio federale delle assicurazioni sociali (UFAS) sulla prestazione di libero passaggio, la vecchia cassa deve chiederLe queste coordinate. Se non lo fa, tocca a Lei procurarsele.
Il trasferimento in sé non è una scelta. Chi resta dipendente e guadagna abbastanza rimane assicurato obbligatoriamente, e la prestazione d’uscita deve andare alla nuova cassa (art. 3 LFLP). La prestazione d’uscita è il denaro che la vecchia cassa Le deve quando la lascia; l’UFAS la chiama anche prestazione di libero passaggio, ma è la stessa cosa.
Approfitti del colloquio per fare altre due domande. Prima: la nuova cassa Le manderà un questionario d’ammissione? L’opuscolo dell’UFAS lo prevede, e va compilato integralmente. Seconda: può vedere il regolamento della nuova cassa? Lì è indicato quanto avere la cassa accetta al massimo per finanziare le sue prestazioni complete. Questa cifra Le servirà più avanti, quando si parlerà di riscatto.
Con nome e indirizzo in mano, può scrivere la lettera che mette in moto tutto il trasferimento.
Passo 2: scrivere alla vecchia cassa prima di uscire
Prima dell’ultimo giorno di lavoro, comunichi alla vecchia cassa a quale istituto deve versare il denaro. Lo prevede l’ordinanza sul libero passaggio all’articolo 1, che dice espressamente «prima dell’uscita». Il datore di lavoro, dal canto suo, annuncia alla cassa che il rapporto di lavoro finisce. Quello che non sa è dove deve andare il denaro. Questo lo sa solo Lei.
Alcune casse hanno un modulo apposito. Se non c’è, basta una breve lettera o un’e-mail con i dati che servono alla cassa per il versamento:
Uscita al 31 dicembre 2026, numero d’assicurato [numero], numero AVS [numero]
Il 1° gennaio 2027 inizio un nuovo impiego presso [azienda]. Vi prego di versare la mia prestazione d’uscita al suo istituto di previdenza:
[nome della cassa pensioni], [indirizzo], IBAN [numero], a favore di [nome e cognome], contratto o affiliazione [numero, se noto]
Vi prego di inviarmi il conteggio d’uscita al mio indirizzo [indirizzo].
Le coordinate bancarie della nuova cassa può chiederle alla cassa stessa o al nuovo datore di lavoro. Annoti quando ha spedito la lettera: dalle Sue indicazioni dipende il termine di 30 giorni di cui parliamo al passo 5.
Quello che succede tra l’ultimo giorno di lavoro e il primo nel nuovo posto si racconta in fretta, se il cambio cade il 1° gennaio.
Passo 3: dal 1° gennaio La assicura la nuova cassa
Dal primo giorno nella nuova azienda è competente la cassa di quest’ultima, anche se il Suo denaro è ancora in viaggio. L’assicurazione obbligatoria inizia con il rapporto di lavoro (art. 10 LPP). Per decesso e invalidità la vecchia cassa resterebbe competente ancora per un mese, ma solo finché non è iniziato un nuovo rapporto di previdenza. Con un cambio senza interruzione, quindi, subentra subito la nuova cassa.
La nuova cassa deve permetterLe di mantenere e aumentare la Sua previdenza e accreditarLe il denaro che porta con sé (art. 9 LFLP). Le prestazioni assicurate sono quelle che il regolamento Le riconosce sulla base di questo denaro. Conta anche la salute: la protezione che acquisisce con l’avere portato con sé non può essere ridotta dalla nuova cassa con una nuova riserva per motivi di salute (art. 14 LFLP).
Un dettaglio che spesso sfugge quando si cambia lavoro a fine anno: la prestazione d’uscita diventa esigibile con l’uscita, cioè il 31 dicembre, e da quel momento frutta interessi (art. 2 LFLP). L’importo esatto è scritto sul documento che a inizio gennaio troverà nella bucalettere.
Passo 4: cosa c’è scritto nel conteggio d’uscita?
Il conteggio mostra come la cassa ha calcolato la Sua prestazione d’uscita e deve indicare tre importi (art. 8 LFLP). Viene versato il più alto. Con questa regola in mente, il conteggio si controlla in due minuti.
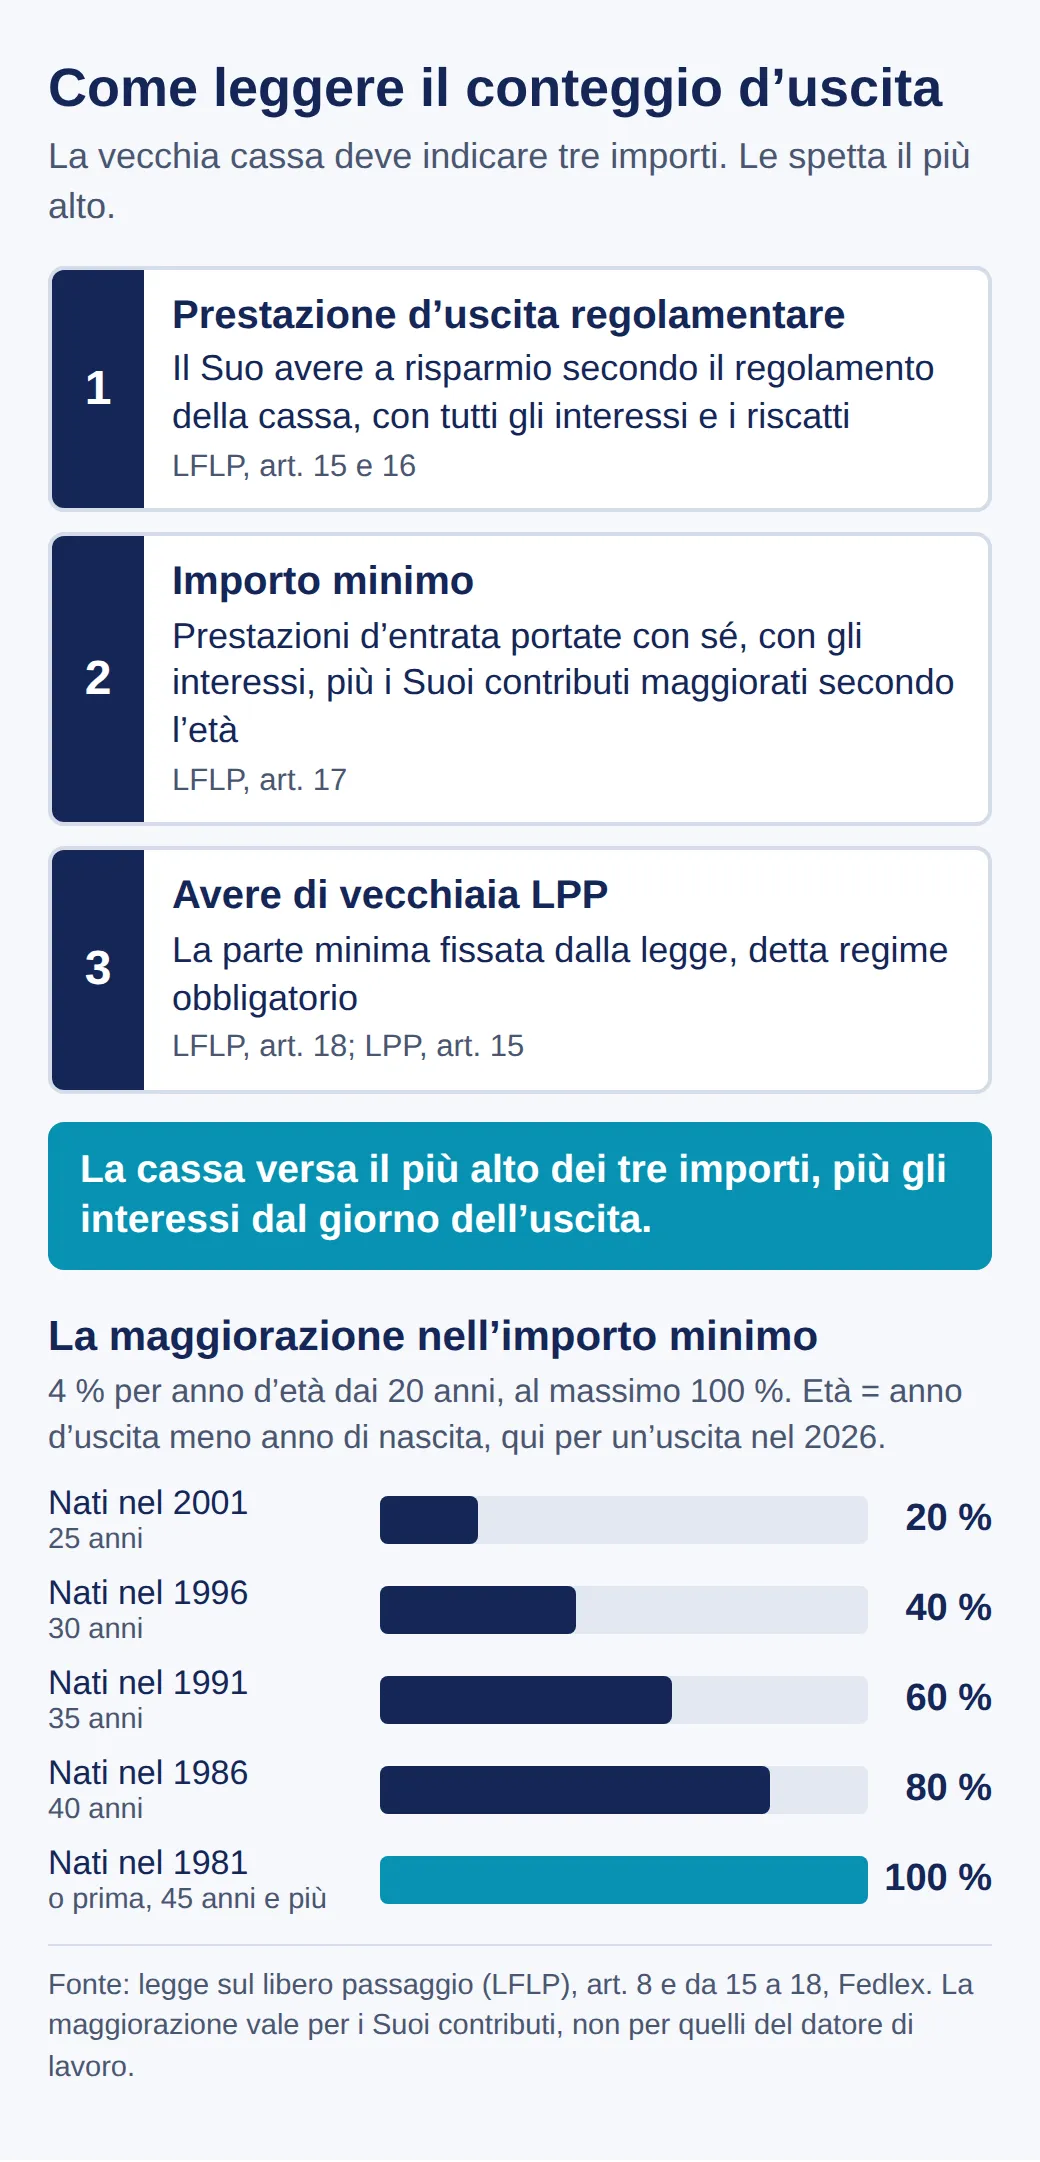
Il primo importo è la prestazione d’uscita regolamentare: nella maggior parte delle casse è il Suo avere a risparmio, cioè tutti i contributi versati da Lei e dal datore di lavoro, i riscatti e gli interessi (art. 15 LFLP). In una cassa che applica il primato delle prestazioni conta invece il valore attuale delle prestazioni acquisite. Di solito è la cifra più alta del foglio.
Il secondo è l’importo minimo (art. 17 LFLP). La protegge soprattutto dopo impieghi brevi. Comprende le prestazioni d’entrata che ha portato alla cassa, con gli interessi, e i Suoi contributi con una maggiorazione del 4 per cento per ogni anno d’età a partire dai 20 anni, al massimo del 100 per cento. L’età è l’anno d’uscita meno l’anno di nascita. Chi è nato nel 1991 ed esce a fine 2026 conta quindi 35 anni e riceve il 60 per cento in più sui propri contributi. I contributi del datore di lavoro qui non contano.
Il terzo è l’avere di vecchiaia LPP, la parte minima di legge della Sua previdenza. Ogni cassa registrata deve versarLe almeno questo importo (art. 18 LFLP). Conta anche se un giorno si trasferisce in un Paese dell’UE o dell’AELS e lì è soggetto all’assicurazione obbligatoria: secondo l’UFAS, questa parte deve allora restare in Svizzera fino all’età di pensionamento, e solo il resto può essere pagato in contanti.
Controlli anche la data d’uscita, il tasso d’interesse e i giorni d’interesse. Dall’uscita la cassa deve pagare almeno il tasso d’interesse minimo LPP. Secondo l’ordinanza OPP 2 è dell’1,25 per cento dal 2024, e il Consiglio federale l’ha confermato per il 2026. Con un’uscita il 31 dicembre, però, i giorni d’interesse cadono nel 2027, e vale il tasso del 2027. Ad agosto 2026 la Commissione LPP ha raccomandato di aumentarlo all’1,75 per cento; al 20 ottobre 2026 il Consiglio federale non aveva ancora deciso.
Con il conteggio la cassa deve inoltre indicarLe come mantenere la copertura per decesso e invalidità. Con un cambio senza interruzione la questione è risolta; se c’è una pausa, è la frase più importante del foglio. Prima però vediamo il denaro.
Passo 5: il denaro arriva, altrimenti scattano gli interessi di mora
La vecchia cassa ha 30 giorni di tempo dal momento in cui ha ricevuto tutte le indicazioni necessarie. Se versa più tardi, dalla fine di questo termine deve interessi di mora (art. 2 cpv. 4 LFLP), pari al tasso minimo LPP più l’uno per cento (art. 7 OLP). Con un tasso minimo dell’1,25 per cento si arriva al 2,25 per cento; se il Consiglio federale portasse il tasso del 2027 all’1,75 per cento come raccomandato, sarebbe il 2,75 per cento.
Il termine dipende dalle Sue indicazioni: finché la cassa non sa dove mandare il denaro, non decorre. Chi manda le indicazioni solo a marzo riceve fino al versamento soltanto l’interesse ordinario, che decorre comunque dall’uscita, e nessun interesse di mora. Soprattutto, per tutto quel tempo il denaro manca alla cassa che La assicura già.
La nuova cassa Le conferma la ricezione. L’UFAS consiglia di confrontare l’importo del conteggio d’uscita con quello del certificato d’assicurazione della nuova cassa. Se le cifre non tornano, si rivolga prima alla nuova cassa. Quest’ultima ha il diritto di consultare i Suoi conteggi precedenti e può reclamare direttamente il denaro alla vecchia cassa (art. 11 LFLP), e di solito ha un canale più diretto.
Di norma la somma è giusta. A volte però è troppo alta per la nuova cassa, o troppo bassa.
Se arriva più denaro di quanto la nuova cassa possa accogliere
Quello che supera il riscatto completo resta denaro della Sua previdenza, ma per lo più in un altro posto. Succede quando la nuova cassa assicura prestazioni più basse della vecchia, per esempio perché il piano è più snello o il salario assicurato più basso. Il riscatto è possibile solo fino all’ammontare delle prestazioni regolamentari della cassa (art. 79b LPP).
Per la parte rimanente la legge Le offre due strade (art. 13 LFLP). Può mantenerla in un’altra forma ammessa, cioè su un conto di libero passaggio o in una polizza di libero passaggio. Oppure può lasciarla nella nuova cassa per acquistare in futuro aumenti di prestazioni, se il regolamento lo prevede; in tal caso la cassa deve allestirLe un conteggio ogni anno. L’opuscolo dell’UFAS presenta la prima strada come il caso normale.
L’istituto di libero passaggio lo sceglie Lei. La vecchia cassa o il vecchio datore di lavoro non possono imporLe un istituto in particolare, precisa l’UFAS. Faccia Lei il confronto di interessi e spese invece di prendere la prima offerta, e cambi più tardi se un altro istituto offre di più. È permesso in ogni momento (art. 12 OLP).
Il caso opposto è più frequente: il denaro portato con sé non basta per le prestazioni complete della nuova cassa. Allora può colmare la lacuna con un riscatto. Non è mai obbligatorio e, secondo l’UFAS, di regola si può dedurre dal reddito imponibile. C’è però un vincolo: le prestazioni risultanti da un riscatto non possono essere versate sotto forma di capitale nei tre anni successivi (art. 79b LPP). Se in quel periodo prevede un prelievo di capitale per l’abitazione di proprietà o per il pensionamento, ne parli prima con la cassa.
Tutto questo presuppone un cambio senza pause. Con una pausa la situazione cambia.
Tra due impieghi: cosa vale se c’è una pausa
Se tra il vecchio e il nuovo impiego c’è una pausa, il Suo avere va temporaneamente su un conto o in una polizza di libero passaggio. E la copertura per decesso e invalidità dura ancora per poco.
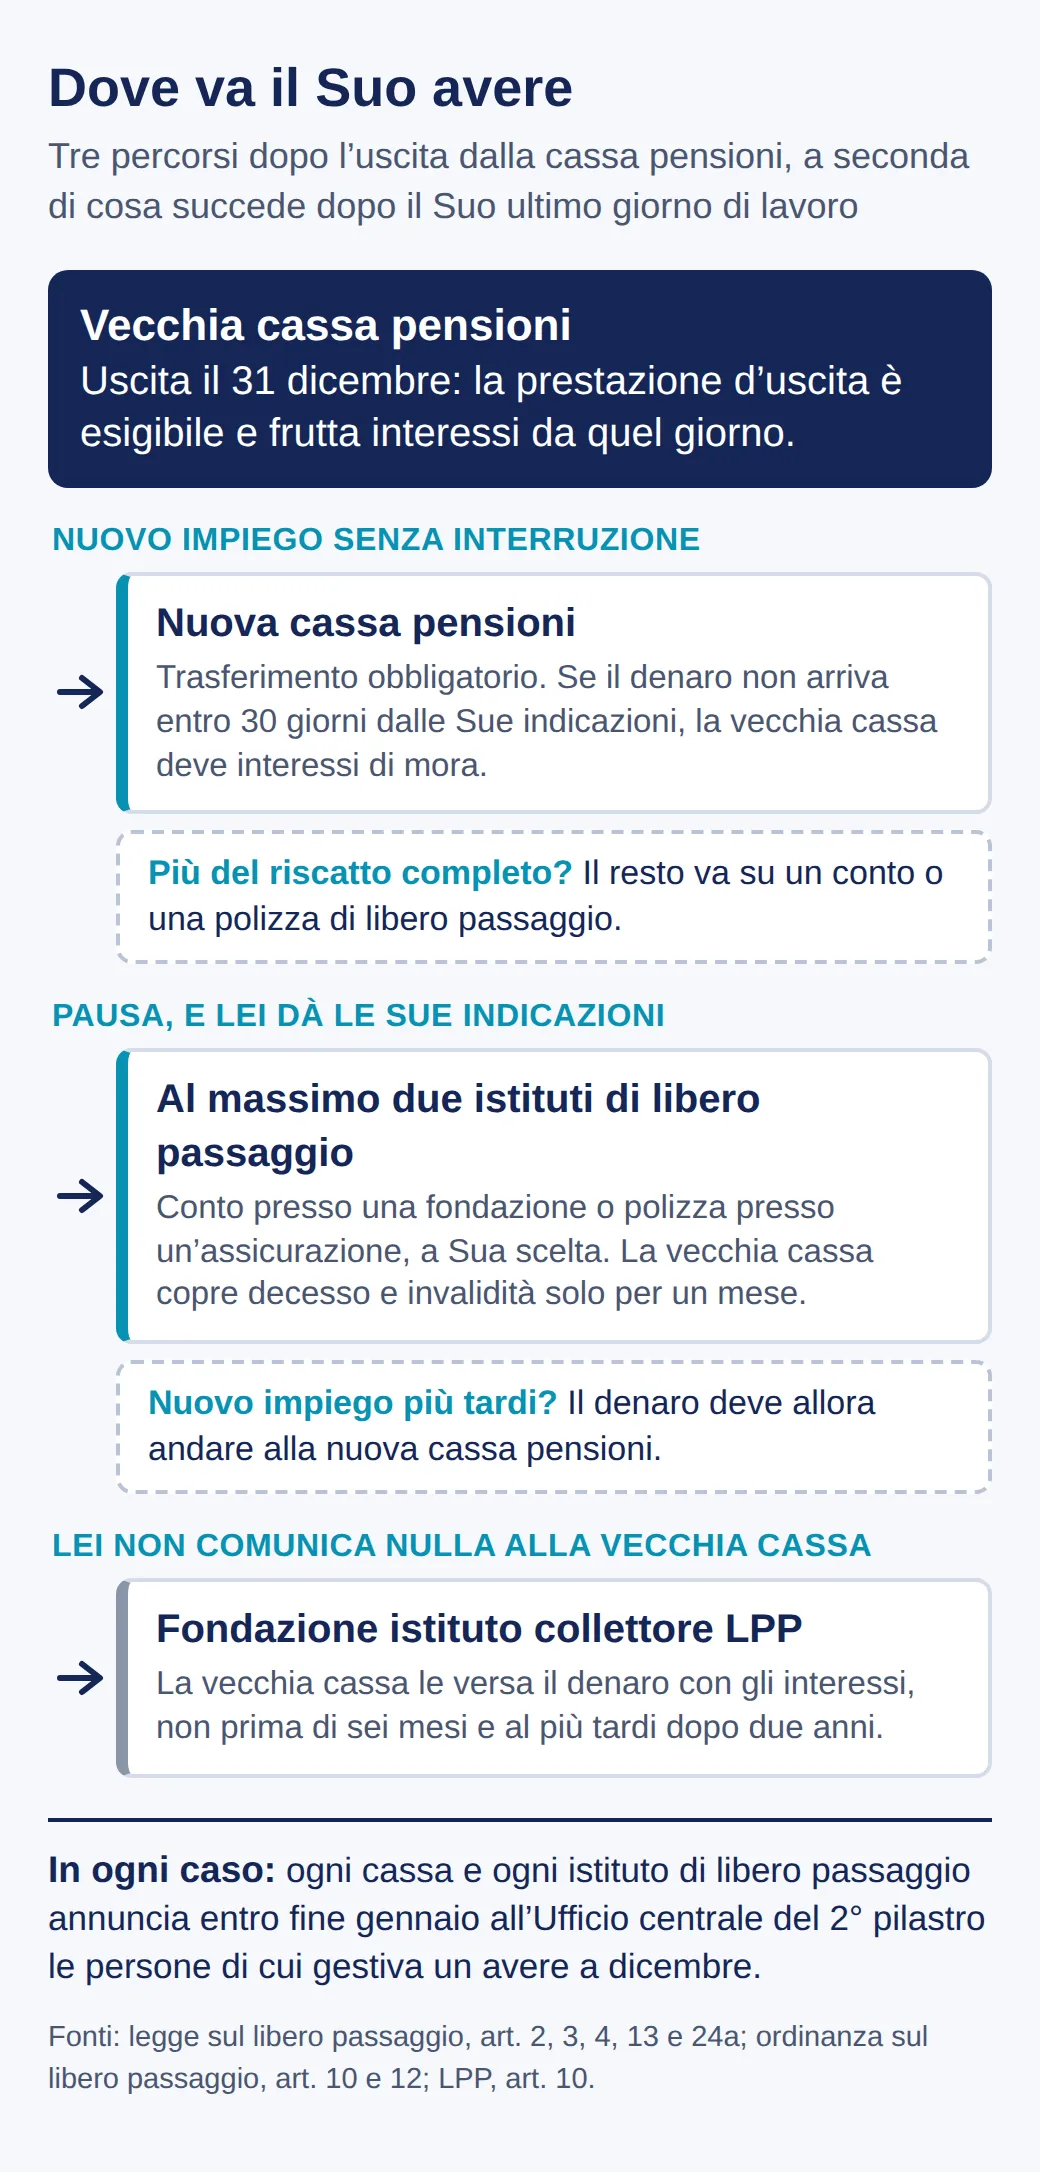
La vecchia cassa copre decesso e invalidità ancora per un mese dopo la fine del rapporto di previdenza (art. 10 LPP). Dopo, nel secondo pilastro non c’è più alcuna copertura contro questi rischi. Un conto di libero passaggio è un semplice conto di risparmio presso una fondazione, che può essere completato da un’assicurazione per i rischi. Una polizza di libero passaggio è un’assicurazione, che può includere coperture complementari per decesso e invalidità (art. 10 OLP). Chi prevede una pausa lunga e ha famiglia fa bene a conoscere questa differenza.
Può ripartire il denaro su al massimo due istituti di libero passaggio (art. 12 OLP). L’opuscolo dell’UFAS spiega perché può convenire: più tardi un conto si può chiudere solo per intero, non in parte. Chi divide l’avere su due conti al momento dell’uscita può, per esempio, ritirarne solo uno quando avvia un’attività indipendente.
Chi vuole approfittare della pausa per continuare a risparmiare per la vecchiaia può proseguire la previdenza a titolo facoltativo, presso l’istituto collettore o presso la vecchia cassa, se il regolamento lo consente (art. 47 LPP). Secondo l’UFAS occorre essere assicurati all’AVS e decidere subito dopo l’uscita. Chi percepisce un’indennità giornaliera di disoccupazione oltre un certo importo è assicurato per decesso e invalidità presso l’istituto collettore, ma non risparmia per la vecchiaia.
Quando inizia il nuovo impiego, il denaro deve andare alla nuova cassa. Gli istituti di libero passaggio devono allora versarlo, e Lei deve comunicare il cambio a entrambe le parti (art. 4 cpv. 2bis LFLP). Lasciare di proposito l’avere sul conto non è quindi una strada ammessa. E senza la Sua comunicazione la nuova cassa non ne sa nulla.
Cosa succede se non comunica nulla?
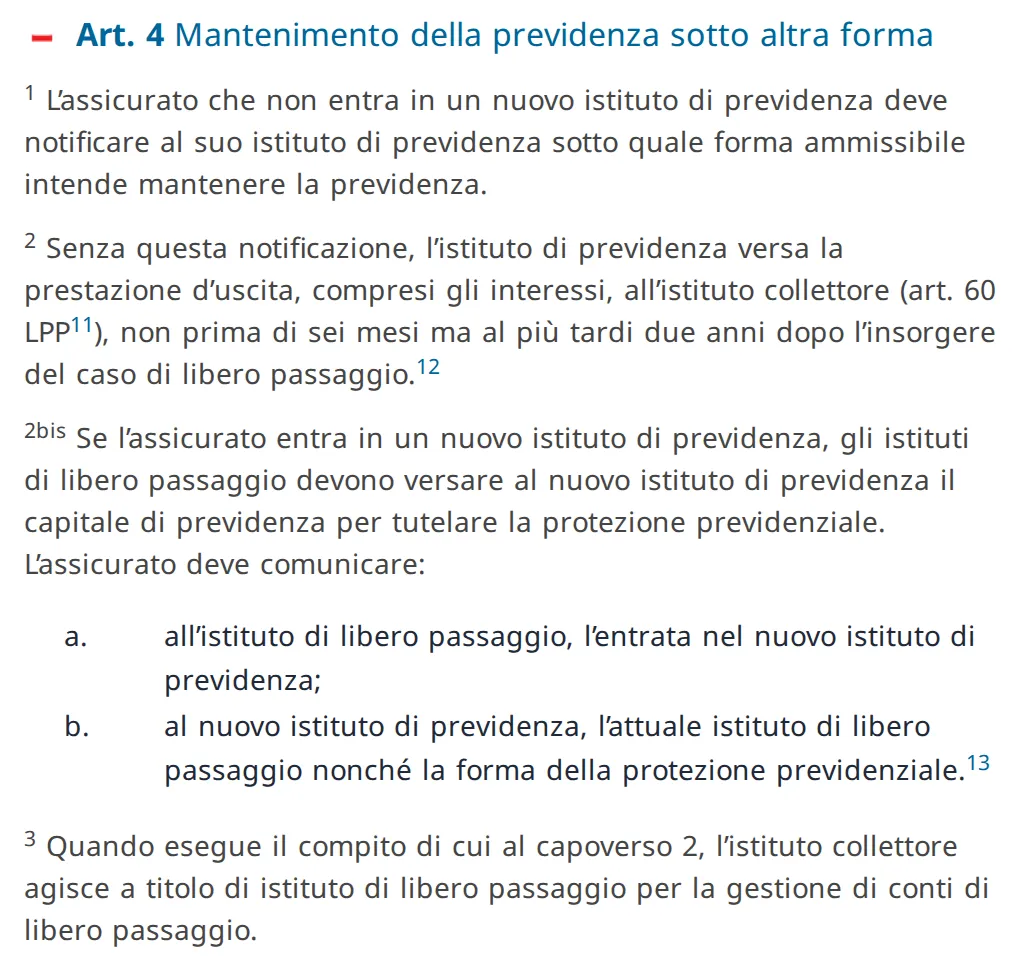
Il Suo denaro va allora alla Fondazione istituto collettore LPP, ma non subito. La vecchia cassa lo versa non prima di sei mesi e al più tardi due anni dopo l’uscita, interessi compresi. Lo prevede l’articolo 4 della legge sul libero passaggio.
L’istituto collettore è una fondazione delle parti sociali con sede a Zurigo e uffici a Losanna e Bellinzona. Apre a Suo nome un conto che frutta interessi. Secondo il regolamento e il promemoria sui conti di libero passaggio, il consiglio di fondazione fissa il tasso d’interesse, l’interesse viene accreditato ogni 31 dicembre e il conto è gestito senza spese. Lì il denaro non va quindi perso. Ma si trova in un posto che non ha scelto Lei, e frutta l’interesse che decide la fondazione.
Può farlo trasferire in ogni momento, a una nuova cassa pensioni o a un altro istituto di libero passaggio. Se ha un nuovo impiego, comunichi il versamento alla nuova cassa con il formulario web dell’istituto collettore. La fondazione può anche verificare da sé se nel frattempo ha una nuova cassa e versarle il denaro senza una Sua richiesta. Meglio non contarci.
Le cose si complicano quando non sa più dove ha lasciato del denaro.
Averi dimenticati: l’Ufficio centrale del 2° pilastro
Ogni cassa pensioni e ogni istituto di libero passaggio annuncia entro fine gennaio tutte le persone di cui gestiva un avere nel dicembre dell’anno precedente (art. 24a LFLP). Gli annunci vanno all’Ufficio centrale del 2° pilastro, presso il Fondo di garanzia LPP. Su richiesta, l’Ufficio centrale Le dice quali istituti hanno annunciato un avere a Suo nome.
Le ricerche sono frequenti, e di solito vanno a buon fine. Secondo il rapporto annuale 2025 del Fondo di garanzia, nel 2025 l’ufficio di direzione ha trattato circa 190 000 richieste. Nel 78 per cento dei casi ha trovato almeno un avere, e in tutto ne ha attribuiti 269 000. Secondo l’istituto collettore, la ricerca è gratuita.
La richiesta all’Ufficio centrale si fa per iscritto, con un formulario online o un modulo PDF, che esiste anche in inglese, portoghese e spagnolo. Per telefono l’Ufficio centrale non dà informazioni sugli averi. Non gestisce denaro e non decide sui diritti. Con la sua risposta, si rivolge all’istituto che gestisce il Suo avere e gli chiede di trasferirlo alla Sua cassa attuale.
La via più semplice resta non dover mai cercare. L’UFAS consiglia di conservare ogni certificato d’assicurazione e di comunicare ogni cambiamento d’indirizzo a ciascun istituto di libero passaggio, soprattutto prima di trasferirsi all’estero.
Cosa fare adesso
Se il cambio al 1° gennaio è deciso, a novembre e dicembre ha esattamente tre cose da fare: chiedere al nuovo datore di lavoro qual è la sua cassa pensioni, scrivere alla vecchia cassa prima del 31 dicembre e compilare il questionario d’ammissione della nuova cassa. A gennaio controlla i tre importi del conteggio d’uscita, a febbraio la ricezione presso la nuova cassa. Se avanza denaro, decide Lei dove metterlo.
Se è la prima volta che ha tra le mani un regolamento di cassa pensioni, non deve per forza leggerlo senza aiuto. L’associazione Kostenlose Pensionskassen-Auskünfte consiglia gli assicurati gratuitamente e su base volontaria, il primo mercoledì del mese in undici località della Svizzera tedesca e romanda, senza appuntamento, e anche per telefono o in video; il sito è in tedesco e francese, e in Ticino non c’è una sede fissa. E siccome un cambio di lavoro non riguarda solo la previdenza: chieda alla vecchia azienda il certificato di lavoro finale e lo legga con attenzione; il nostro articolo sul certificato di lavoro spiega a cosa badare. Cosa vale nei primi mesi nel nuovo posto lo trova nel nostro articolo sul periodo di prova.
Domande frequenti
- Posso ritirare i soldi della cassa pensioni quando cambio lavoro?
- Solo in tre casi: lascia definitivamente la Svizzera (solo in parte se si trasferisce in un Paese dell’UE o dell’AELS), avvia un’attività indipendente e non è più soggetto alla previdenza obbligatoria, oppure la prestazione d’uscita è inferiore ai Suoi contributi di un anno. Un semplice cambio di lavoro non rientra tra questi casi. Per le persone sposate o in unione domestica registrata serve inoltre il consenso scritto del coniuge o del partner registrato.
- La nuova cassa pensioni può fare una riserva per motivi di salute?
- Non sulla parte che acquisisce con l’avere portato con sé. Questa protezione non può essere ridotta dalla nuova cassa con una nuova riserva per motivi di salute. Se nella vecchia cassa una riserva era già in corso, il tempo trascorso viene computato.
- Cosa succede se il nuovo salario è sotto la soglia d’entrata LPP?
- In tal caso presso questo datore di lavoro non è assicurato obbligatoriamente, e il Suo avere va su un conto o una polizza di libero passaggio. La soglia è di 22 680 franchi di salario annuo nel 2026 e di 23 040 franchi nel 2027. Alcune casse assicurano anche salari più bassi: lo dice il loro regolamento.
- Quanto tempo possono restare i soldi su un conto di libero passaggio?
- Finché non è affiliato a una nuova cassa pensioni. Se entra in una nuova cassa, il denaro deve andare lì. Altrimenti diventa esigibile all’età di riferimento, e su richiesta si può riscuotere fino a cinque anni prima. Chi dimostra di continuare a lavorare può rinviare il prelievo di cinque anni al massimo.
Altri articoli
Tutti gli articoli
Salario in caso di malattia in Svizzera: scale e indennità
Per quanto tempo riceve il salario se si ammala in Svizzera: scale bernese, zurighese e basilese, indennità giornaliera all’80% e certificato medico.
Certificato di lavoro in Svizzera: formulazioni e correzione
Cosa significano le formulazioni del certificato di lavoro svizzero, perché non ci sono codici segreti e come chiederne la correzione. Sentenze fino al 2026.
Figlio malato e lavoro: congedo e salario in Svizzera
Tre giorni per ogni malattia, non all’anno: cosa spetta ai genitori se il figlio è malato, chi paga il salario e quando vale il congedo di 14 settimane.