Pensionskasse beim Stellenwechsel: so zieht Ihr Guthaben mit
Vor dem Wechsel
Wechseln Sie am 1. Januar die Stelle, muss Ihr Guthaben aus der alten Pensionskasse in die Kasse des neuen Arbeitgebers. Sie melden der alten Kasse vor dem Austritt, wohin das Geld geht. Kommt es nicht innert 30 Tagen, nachdem die Kasse alle Angaben hat, schuldet sie Verzugszins. Was die neue Kasse nicht braucht, landet meist auf einem Freizügigkeitskonto.
Das klingt nach einem Formular und fertig, und meistens ist es das auch. Die Fehler passieren an den Rändern: wenn niemand der alten Kasse die neue Adresse schickt, wenn die neue Kasse weniger Geld aufnehmen kann, als ankommt, oder wenn zwischen zwei Stellen ein paar Wochen liegen. Wir gehen den Wechsel Schritt für Schritt durch, vom Gespräch mit dem neuen Arbeitgeber im November bis zur Bestätigung im Februar, und stützen uns auf das Freizügigkeitsgesetz (FZG), das BVG und das Merkblatt des Bundes zum Stellenwechsel.
Schritt 1: Die neue Pensionskasse herausfinden
Fragen Sie Ihren neuen Arbeitgeber jetzt nach Namen und Adresse seiner Pensionskasse. Jeder Arbeitgeber muss einer Vorsorgeeinrichtung angeschlossen sein, eine eigene oder eine Sammelstiftung, die viele Firmen gemeinsam versichert. Laut dem Merkblatt des Bundesamts für Sozialversicherungen (BSV) zum Stellenwechsel muss Ihre alte Kasse Sie nach diesen Angaben fragen. Tut sie es nicht, liegt es an Ihnen, sie zu beschaffen.
Der Wechsel selbst ist keine Wahl. Wer weiter angestellt ist und genug verdient, bleibt obligatorisch versichert, und die Austrittsleistung muss in die neue Kasse (Art. 3 FZG). Austrittsleistung heisst das Geld, das Ihnen die alte Kasse beim Austritt schuldet; das BSV nennt es auch Freizügigkeitsleistung, gemeint ist dasselbe.
Nutzen Sie das Gespräch gleich für zwei weitere Fragen. Erstens: Schickt die neue Kasse Ihnen einen Eintrittsfragebogen? Das BSV-Merkblatt kündigt einen solchen an, und Sie müssen ihn vollständig ausfüllen. Zweitens: Können Sie das Reglement der neuen Kasse sehen? Darin steht, wie viel Guthaben die Kasse für ihre vollen Leistungen höchstens aufnimmt. Diese Zahl brauchen Sie später, wenn es um den Einkauf geht.
Mit Namen und Adresse in der Hand sind Sie bereit für den Brief, der den ganzen Wechsel auslöst.
Schritt 2: Der alten Kasse schreiben, vor dem Austritt
Melden Sie der alten Kasse vor Ihrem letzten Arbeitstag, an welche Einrichtung sie das Geld überweisen soll. So verlangt es die Freizügigkeitsverordnung in Art. 1, und dort steht ausdrücklich «vor dem Austritt». Ihr Arbeitgeber meldet der Kasse unabhängig davon, dass Ihre Anstellung endet. Was er nicht weiss, ist, wohin das Geld soll. Das wissen nur Sie.
Manche Kassen haben dafür ein eigenes Formular. Gibt es keines, reicht ein kurzer Brief oder eine E-Mail mit den Angaben, die die Kasse für die Überweisung braucht:
Austritt per 31. Dezember 2026, Versichertennummer [Nummer], AHV-Nummer [Nummer]
Ich trete am 1. Januar 2027 eine neue Stelle bei [Firma] an. Bitte überweisen Sie meine Austrittsleistung an deren Vorsorgeeinrichtung:
[Name der Pensionskasse], [Adresse], IBAN [Nummer], zugunsten von [Ihr Name], Vertrag oder Anschluss [Nummer, falls bekannt]
Bitte senden Sie mir die Austrittsabrechnung an meine Adresse [Adresse].
Die Kontoverbindung der neuen Kasse erfahren Sie dort oder beim neuen Arbeitgeber. Halten Sie fest, wann Sie den Brief geschickt haben: Von Ihren Angaben hängt die 30-Tage-Frist ab, auf die wir in Schritt 5 kommen.
Was zwischen Ihrem letzten Arbeitstag und dem ersten am neuen Ort passiert, ist bei einem Wechsel auf den 1. Januar schnell erzählt.
Schritt 3: Am 1. Januar versichert Sie die neue Kasse
Ab Ihrem ersten Tag bei der neuen Firma ist deren Kasse zuständig, auch wenn Ihr Geld noch unterwegs ist. Die obligatorische Versicherung beginnt mit dem Antritt des Arbeitsverhältnisses (Art. 10 BVG). Für Tod und Invalidität bliebe die alte Kasse zwar noch einen Monat lang zuständig, aber nur, solange kein neues Vorsorgeverhältnis begonnen hat. Bei einem nahtlosen Wechsel übernimmt also die neue Kasse sofort.
Die neue Kasse muss Ihnen ermöglichen, Ihren Vorsorgeschutz weiter aufzubauen, und Ihnen das mitgebrachte Geld gutschreiben (Art. 9 FZG). Versichert sind Sie zu den Leistungen, die Ihnen das Reglement aufgrund dieses Geldes zusteht. Auch die Gesundheit spielt dabei eine Rolle: Den Schutz, den Sie mit dem mitgebrachten Guthaben erwerben, darf die neue Kasse nicht durch einen neuen Gesundheitsvorbehalt kürzen (Art. 14 FZG).
Ein Detail, das bei einem Wechsel zum Jahresende oft untergeht: Die Austrittsleistung wird mit dem Austritt fällig, also am 31. Dezember, und muss ab dann verzinst werden (Art. 2 FZG). Wie viel genau, steht auf dem Papier, das Anfang Januar in Ihrem Briefkasten liegt.
Schritt 4: Was steht auf der Austrittsabrechnung?
Die Abrechnung zeigt, wie die Kasse Ihre Austrittsleistung berechnet hat, und sie muss drei Beträge ausweisen (Art. 8 FZG). Überwiesen wird der höchste davon. Wer das weiss, kann die Abrechnung in zwei Minuten prüfen.
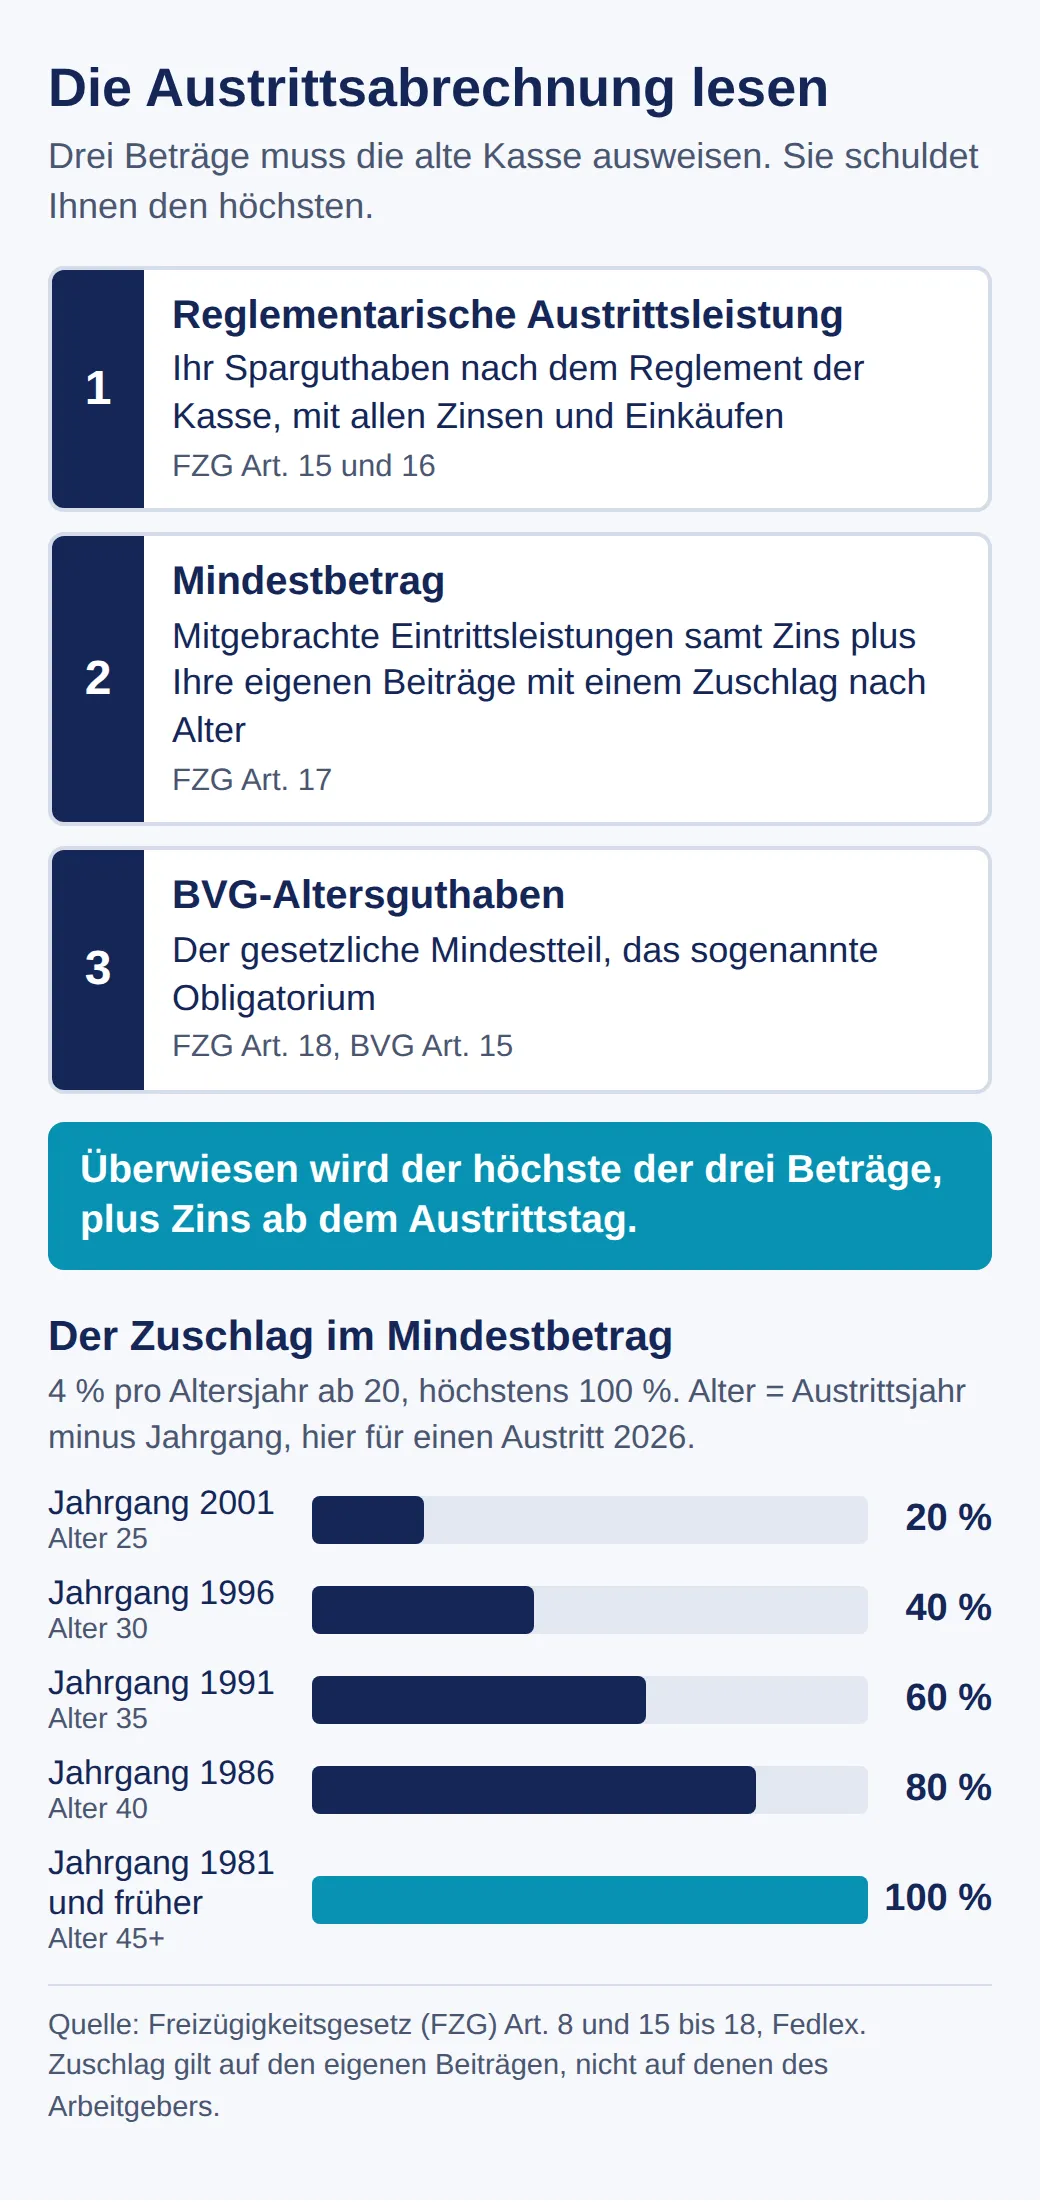
Der erste Betrag ist die reglementarische Austrittsleistung: bei den meisten Kassen Ihr Sparguthaben, also alle Beiträge von Ihnen und vom Arbeitgeber, Einkäufe und Zinsen (Art. 15 FZG). Rechnet eine Kasse im Leistungsprimat, gilt der Barwert der erworbenen Leistungen. Das ist in der Regel die grösste Zahl auf dem Blatt.
Der zweite ist der Mindestbetrag (Art. 17 FZG). Er schützt Sie vor allem nach kurzen Anstellungen. Dazu zählen die Eintrittsleistungen, die Sie bei der Kasse eingebracht haben, samt Zinsen, und Ihre eigenen Beiträge mit einem Zuschlag von 4 Prozent pro Altersjahr ab 20, höchstens 100 Prozent. Das Alter ist das Austrittsjahr minus Ihr Jahrgang. Wer 1991 geboren ist und Ende 2026 austritt, zählt also als 35-jährig und bekommt auf die eigenen Beiträge 60 Prozent dazu. Die Arbeitgeberbeiträge zählen hier nicht.
Der dritte ist das BVG-Altersguthaben, der gesetzliche Mindestteil Ihrer Vorsorge. Diesen Betrag muss jede registrierte Kasse mindestens mitgeben (Art. 18 FZG). Er zählt auch, falls Sie einmal in ein Land der EU oder EFTA ziehen und dort obligatorisch versichert sind: Dann muss laut BSV dieser Teil bis zum Rentenalter in der Schweiz bleiben, nur der Rest lässt sich auszahlen.
Prüfen Sie zusätzlich das Austrittsdatum, den Zinssatz und die Zinstage. Ab dem Austritt muss die Kasse mindestens den BVG-Mindestzins zahlen. Der liegt laut der Verordnung BVV 2 seit 2024 bei 1,25 Prozent, und der Bundesrat hat ihn für 2026 bestätigt. Bei einem Austritt am 31. Dezember fallen die Zinstage aber ins Jahr 2027, und dafür gilt der Satz für 2027. Die BVG-Kommission hat im August 2026 eine Erhöhung auf 1,75 Prozent empfohlen; bis zum 20. Oktober 2026 hatte der Bundesrat noch nicht entschieden.
Die Kasse muss Sie mit der Abrechnung ausserdem darauf hinweisen, wie Sie den Schutz bei Tod und Invalidität behalten können. Bei einem nahtlosen Wechsel ist das erledigt, bei einer Lücke ist es der wichtigste Satz auf dem Blatt. Doch zuerst zum Geld selbst.
Schritt 5: Das Geld kommt an, sonst gibt es Verzugszins
Die alte Kasse hat 30 Tage Zeit, nachdem sie alle nötigen Angaben erhalten hat. Überweist sie später, zahlt sie ab Ende dieser Frist Verzugszins (Art. 2 Abs. 4 FZG), und der beträgt den BVG-Mindestzins plus ein Prozent (Art. 7 FZV). Beim Mindestzins von 1,25 Prozent sind das 2,25 Prozent; hebt der Bundesrat den Satz für 2027 wie empfohlen auf 1,75 Prozent, wären es 2,75 Prozent.
Die Frist hängt an Ihren Angaben: Solange die Kasse nicht weiss, wohin das Geld geht, läuft sie nicht. Wer seine Angaben erst im März schickt, bekommt bis zur Überweisung nur den gewöhnlichen Zins, der ab dem Austritt ohnehin läuft, und keinen Verzugszins. Vor allem fehlt das Geld so lange bei der Kasse, die Sie inzwischen versichert.
Die neue Kasse bestätigt Ihnen den Eingang. Das BSV rät, den Betrag auf der Austrittsabrechnung mit dem Betrag auf dem Versicherungsausweis der neuen Kasse zu vergleichen. Stimmen die Zahlen nicht überein, fragen Sie zuerst die neue Kasse. Sie darf Einsicht in Ihre alten Abrechnungen verlangen und das Geld bei der alten Kasse auch selbst einfordern (Art. 11 FZG), und sie hat dafür meist den kürzeren Draht.
Meist passt die Summe genau. Manchmal ist sie aber zu gross für die neue Kasse, oder zu klein.
Wenn mehr Geld kommt, als die neue Kasse aufnimmt
Was über den vollen Einkauf hinausgeht, bleibt Ihr Vorsorgegeld, meist aber an einem anderen Ort. Das passiert, wenn die neue Kasse tiefere Leistungen versichert als die alte, etwa weil der Plan schlanker ist oder der versicherte Lohn tiefer. Einkaufen kann man sich nur bis zu den vollen reglementarischen Leistungen der Kasse (Art. 79b BVG).
Für den Rest gibt Ihnen das Gesetz zwei Wege (Art. 13 FZG). Sie können ihn in einer anderen zulässigen Form erhalten, also auf einem Freizügigkeitskonto oder in einer Freizügigkeitspolice. Oder Sie lassen ihn bei der neuen Kasse stehen, um später höhere Leistungen zu kaufen, falls deren Reglement das vorsieht; dann muss sie Ihnen jährlich darüber abrechnen. Das BSV-Merkblatt beschreibt den ersten Weg als Normalfall.
Welche Freizügigkeitseinrichtung Sie wählen, entscheiden Sie. Die frühere Kasse oder der frühere Arbeitgeber darf Ihnen keine bestimmte vorschreiben, hält das BSV fest. Vergleichen Sie Zins und Gebühren selbst, statt das erstbeste Angebot zu nehmen, und wechseln Sie später, wenn ein anderer Anbieter mehr zahlt. Das ist jederzeit erlaubt (Art. 12 FZV).
Der umgekehrte Fall ist häufiger: Das mitgebrachte Geld reicht nicht für die vollen Leistungen der neuen Kasse. Dann können Sie die Lücke mit einem Einkauf schliessen. Er ist nie Pflicht und lässt sich laut BSV in der Regel vom steuerbaren Einkommen abziehen. Einen Haken hat er: Leistungen aus einem Einkauf dürfen Sie in den drei Jahren danach nicht als Kapital beziehen (Art. 79b BVG). Planen Sie in dieser Zeit einen Kapitalbezug fürs Eigenheim oder die Pensionierung, sprechen Sie zuerst mit der Kasse.
Alles bisher geht von einem Wechsel ohne Pause aus. Mit einer Lücke ändert sich die Lage.
Zwischen zwei Stellen: was bei einer Lücke gilt
Liegt zwischen der alten und der neuen Stelle eine Pause, gehört Ihr Guthaben vorübergehend auf ein Freizügigkeitskonto oder in eine Freizügigkeitspolice. Und Sie sind nur noch kurz gegen Tod und Invalidität versichert.
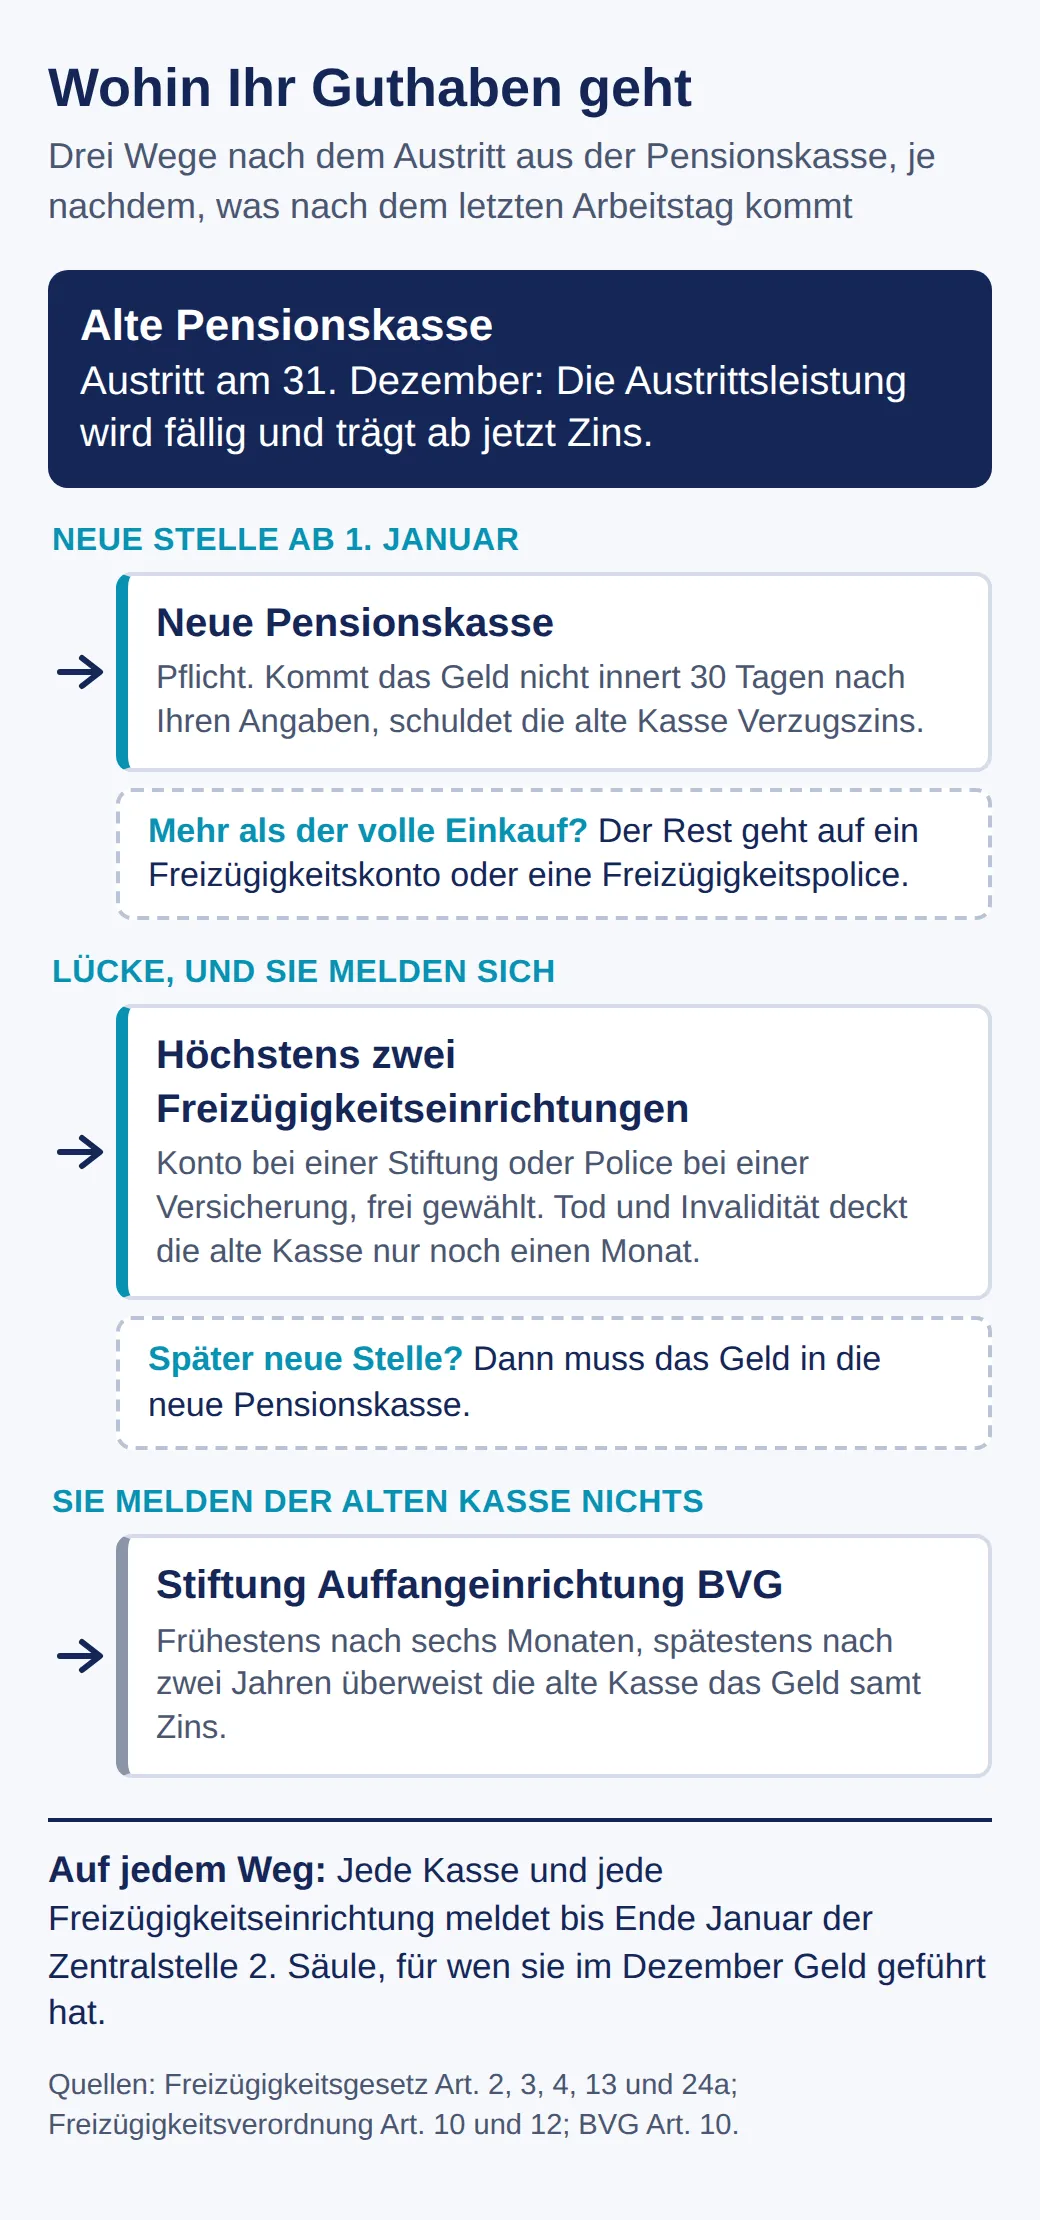
Die alte Kasse deckt Tod und Invalidität noch einen Monat nach dem Ende des Vorsorgeverhältnisses (Art. 10 BVG). Danach sind Sie in der zweiten Säule nicht mehr dagegen versichert. Ein Freizügigkeitskonto ist ein reines Sparkonto bei einer Stiftung, das durch eine Risikoversicherung ergänzt werden kann. Eine Freizügigkeitspolice ist eine Versicherung, die Zusatzdeckungen für Tod und Invalidität einschliessen kann (Art. 10 FZV). Wer eine längere Pause erwartet und Familie hat, sollte diesen Unterschied kennen.
Sie dürfen das Geld auf höchstens zwei Freizügigkeitseinrichtungen verteilen (Art. 12 FZV). Das BSV-Merkblatt nennt den Grund, warum das sinnvoll sein kann: Später lässt sich ein Konto nur ganz auflösen, nicht teilweise. Wer das Guthaben beim Austritt auf zwei Konten aufteilt, kann zum Beispiel beim Schritt in die Selbständigkeit nur eines davon beziehen.
Wer die Pause nutzen will, um weiter fürs Alter zu sparen, kann die Vorsorge freiwillig weiterführen, bei der Auffangeinrichtung oder bei der alten Kasse, sofern deren Reglement es erlaubt (Art. 47 BVG). Laut BSV müssen Sie dafür in der AHV versichert sein und sich sofort nach dem Austritt entscheiden. Wer Arbeitslosentaggeld ab einer Mindesthöhe bezieht, ist über die Auffangeinrichtung für Tod und Invalidität versichert, spart aber nicht fürs Alter.
Beginnt die nächste Stelle, muss das Geld in die neue Kasse. Die Freizügigkeitseinrichtungen müssen es dann überweisen, und Sie melden den Wechsel auf beiden Seiten (Art. 4 Abs. 2bis FZG). Das Guthaben bewusst auf dem Konto zu lassen, ist also kein erlaubter Weg. Und ohne Ihre Meldung erfährt die neue Kasse davon nichts.
Was passiert, wenn Sie nichts melden?
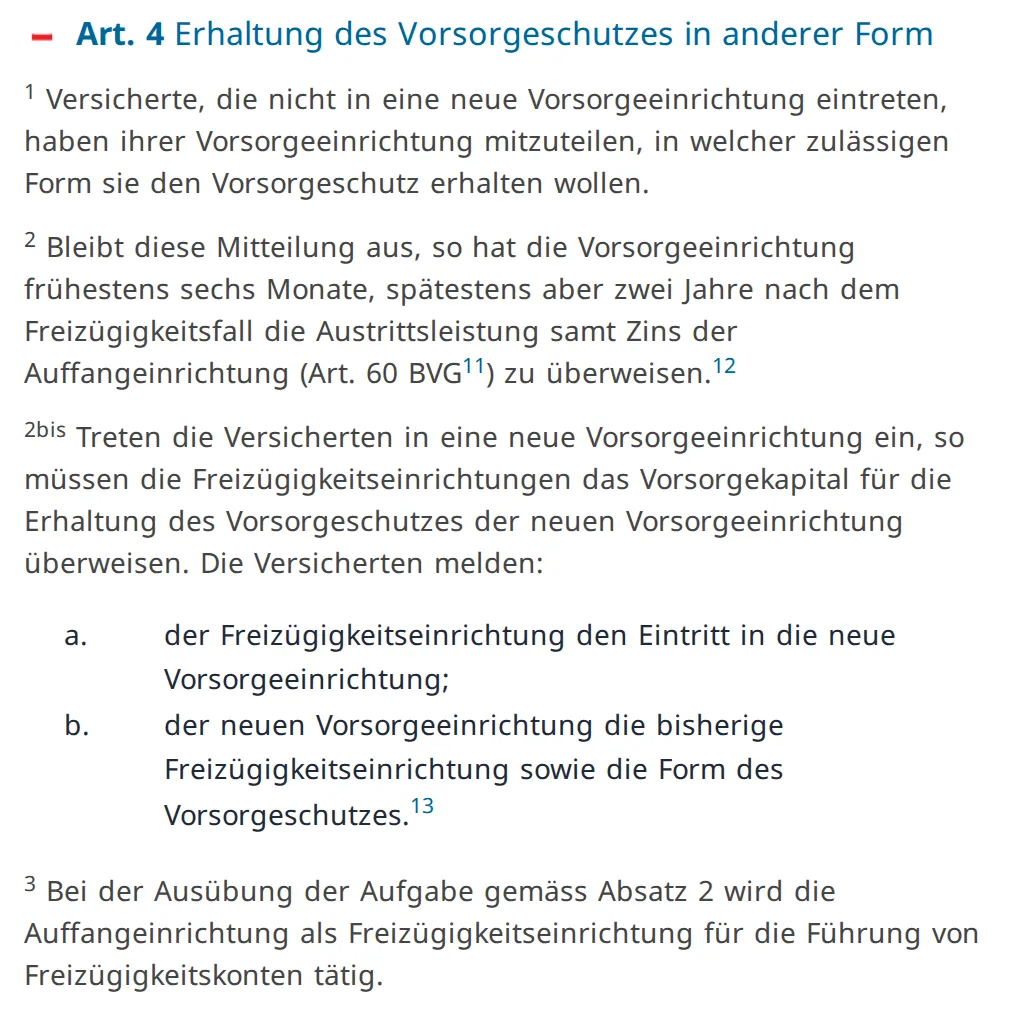
Dann geht Ihr Geld an die Stiftung Auffangeinrichtung BVG, aber nicht sofort. Die alte Kasse überweist es frühestens sechs Monate und spätestens zwei Jahre nach dem Austritt, samt Zins. So steht es in Artikel 4 des Freizügigkeitsgesetzes.
Die Auffangeinrichtung ist eine Stiftung der Sozialpartner mit Sitz in Zürich und Stellen in Lausanne und Bellinzona. Sie eröffnet für Sie ein verzinstes Konto auf Ihren Namen. Laut ihrem Reglement und Merkblatt für Freizügigkeitskonten legt der Stiftungsrat den Zinssatz fest, schreibt den Zins jeweils am 31. Dezember gut und führt das Konto ohne Spesen. Verloren ist das Geld dort also nicht. Aber es liegt an einem Ort, den Sie nicht gewählt haben, und Sie bekommen den Zins, den die Stiftung festlegt.
Weiterleiten lassen können Sie es jederzeit, an eine neue Pensionskasse oder eine andere Freizügigkeitseinrichtung. Haben Sie eine neue Stelle, melden Sie die Überweisung an die neue Pensionskasse über das Webformular der Auffangeinrichtung. Die Stiftung darf auch selbst abklären, ob Sie wieder versichert sind, und das Geld dann ohne Ihren Antrag überweisen. Darauf zu warten, lohnt sich nicht.
Schwieriger wird es, wenn Sie gar nicht mehr wissen, wo überall Geld liegt.
Vergessenes Guthaben: die Zentralstelle 2. Säule
Jede Pensionskasse und jede Freizügigkeitseinrichtung meldet bis Ende Januar alle Personen, für die sie im Dezember des Vorjahres ein Guthaben geführt hat (Art. 24a FZG). Die Meldungen gehen an die Zentralstelle 2. Säule beim Sicherheitsfonds BVG. Auf Ihre Anfrage sagt sie Ihnen, welche Einrichtungen ein Guthaben für Sie gemeldet haben.
Gesucht wird oft, und meist mit Erfolg. Laut dem Geschäftsbericht 2025 des Sicherheitsfonds bearbeitete die Geschäftsstelle im Jahr 2025 rund 190’000 Anfragen. In 78 Prozent der Fälle fand sie mindestens ein Guthaben, insgesamt ordnete sie 269’000 Guthaben zu. Die Abfrage ist laut der Auffangeinrichtung kostenlos.
Die Anfrage bei der Zentralstelle läuft schriftlich, mit einem Online-Formular oder einem PDF, das es auch auf Englisch, Portugiesisch und Spanisch gibt. Telefonisch gibt die Zentralstelle keine Auskunft zu Guthaben. Sie verwaltet auch kein Geld und entscheidet nicht über Ansprüche. Mit ihrer Antwort wenden Sie sich an die Einrichtung, die Ihr Guthaben führt, und lassen es von dort in Ihre aktuelle Kasse überweisen.
Am einfachsten ist es, gar nicht erst suchen zu müssen. Das BSV rät, jeden Versicherungsausweis aufzubewahren und jeder Freizügigkeitseinrichtung eine neue Adresse zu melden, besonders vor einem Umzug ins Ausland.
Was Sie jetzt erledigen
Steht Ihr Wechsel auf den 1. Januar fest, haben Sie im November und Dezember genau drei Dinge zu tun: die neue Pensionskasse beim neuen Arbeitgeber erfragen, der alten Kasse vor dem 31. Dezember schreiben und den Eintrittsfragebogen der neuen Kasse ausfüllen. Im Januar prüfen Sie die Austrittsabrechnung auf die drei Beträge, im Februar den Eingang bei der neuen Kasse. Bleibt Geld übrig, wählen Sie selbst, wo es hinkommt.
Wer zum ersten Mal mit einem Pensionskassenreglement zu tun hat, muss es nicht allein lesen. Der Verein Kostenlose Pensionskassen-Auskünfte berät Versicherte ehrenamtlich und gratis, jeweils am ersten Mittwoch des Monats an elf Orten, ohne Voranmeldung, und auch per Telefon oder Video. Und weil zu einem Stellenwechsel mehr gehört als die Vorsorge: Verlangen Sie bei der alten Firma Ihr Schlusszeugnis und lesen Sie es genau, unser Beitrag zum Arbeitszeugnis zeigt, worauf es ankommt. Was in den ersten Monaten am neuen Ort gilt, steht in unserem Beitrag zur Probezeit.
Häufige Fragen
- Kann ich mir das Pensionskassengeld beim Stellenwechsel auszahlen lassen?
- Nur in drei Fällen: Sie verlassen die Schweiz endgültig (bei einem Umzug in die EU oder EFTA nur zum Teil), Sie machen sich selbständig und sind nicht mehr obligatorisch versichert, oder die Austrittsleistung ist kleiner als Ihr eigener Jahresbeitrag. Ein blosser Stellenwechsel gehört nicht dazu. Sind Sie verheiratet oder leben Sie in eingetragener Partnerschaft, braucht es zudem die schriftliche Zustimmung Ihres Partners oder Ihrer Partnerin.
- Darf die neue Pensionskasse wegen meiner Gesundheit einen Vorbehalt machen?
- Für den Teil, den Sie mit Ihrem mitgebrachten Guthaben erwerben, nicht. Diesen Schutz darf die neue Kasse nicht durch einen neuen Gesundheitsvorbehalt schmälern. Lief bei der alten Kasse bereits ein Vorbehalt, wird die abgelaufene Zeit angerechnet.
- Was passiert, wenn mein neuer Lohn unter der Eintrittsschwelle liegt?
- Dann sind Sie bei diesem Arbeitgeber nicht obligatorisch versichert, und Ihr Guthaben gehört auf ein Freizügigkeitskonto oder eine Freizügigkeitspolice. Die Schwelle liegt 2026 bei einem Jahreslohn von 22’680 Franken und 2027 bei 23’040 Franken. Manche Kassen versichern auch tiefere Löhne, das steht im Reglement.
- Wie lange darf mein Geld auf einem Freizügigkeitskonto bleiben?
- Solange Sie keiner neuen Pensionskasse angehören. Treten Sie wieder in eine ein, muss das Geld dorthin. Sonst wird es mit dem Referenzalter fällig, auf Wunsch schon bis fünf Jahre früher. Wer nachweist, dass er weiterarbeitet, kann den Bezug um höchstens fünf Jahre aufschieben.
Weitere Beiträge
Alle Beiträge
Lohnfortzahlung bei Krankheit Schweiz: Skalen und Taggeld
Wie lange der Lohn bei Krankheit in der Schweiz weiterläuft: Berner, Zürcher und Basler Skala, Krankentaggeld mit 80 Prozent und das Arztzeugnis.
Arbeitszeugnis Schweiz: Formulierungen lesen und berichtigen
Was Formulierungen im Schweizer Arbeitszeugnis bedeuten, warum es keine geheimen Codes gibt und wie Sie eine Berichtigung verlangen. Mit Urteilen bis 2026.
Krankes Kind und Arbeit: freie Tage und Lohn in der Schweiz
Drei Tage pro Krankheitsfall, nicht pro Jahr: was Eltern bei krankem Kind zusteht, wer den Lohn zahlt und wann 14 Wochen Betreuungsurlaub gelten.