Changement d’emploi : comment transférer votre 2e pilier
Avant de changer d’emploi
Si vous changez d’emploi au 1er janvier, votre avoir de l’ancienne caisse de pension doit être transféré à la caisse de votre nouvel employeur. Avant de partir, vous indiquez à l’ancienne caisse où envoyer l’argent. S’il n’arrive pas dans les 30 jours qui suivent la réception de toutes les informations, la caisse doit un intérêt moratoire. Ce dont la nouvelle caisse n’a pas besoin va le plus souvent sur un compte de libre passage.
Cela ressemble à un simple formulaire à remplir, et c’est souvent le cas. Les erreurs se glissent dans les cas limites : quand personne n’envoie à l’ancienne caisse les coordonnées de la nouvelle, quand la nouvelle caisse ne peut pas absorber tout l’argent qui arrive, ou quand quelques semaines séparent deux emplois. Nous suivons le changement étape par étape, de la discussion avec le nouvel employeur en novembre jusqu’à la confirmation en février, en nous appuyant sur la loi sur le libre passage (LFLP), la LPP et la brochure de la Confédération sur le libre passage.
Étape 1 : identifier la nouvelle caisse de pension
Demandez dès maintenant à votre nouvel employeur le nom et l’adresse de sa caisse de pension. Tout employeur doit être affilié à une institution de prévoyance, la sienne ou une fondation collective qui assure de nombreuses entreprises ensemble. Selon la brochure de l’Office fédéral des assurances sociales (OFAS) sur la prestation de libre passage, votre ancienne caisse doit vous demander ces coordonnées. Si elle ne le fait pas, c’est à vous de les obtenir.
Le transfert lui-même n’est pas facultatif. Si vous restez salarié et gagnez assez, vous restez assuré obligatoirement, et la prestation de sortie doit aller à la nouvelle caisse (art. 3 LFLP). La prestation de sortie, c’est l’argent que l’ancienne caisse vous doit quand vous la quittez ; l’OFAS parle aussi de prestation de libre passage, c’est la même chose.
Profitez de la discussion pour poser deux autres questions. D’abord : la nouvelle caisse vous enverra-t-elle un questionnaire d’entrée ? La brochure de l’OFAS l’annonce, et vous devez le remplir entièrement. Ensuite : pouvez-vous consulter le règlement de la nouvelle caisse ? Il indique le montant maximal que la caisse accepte pour financer ses prestations complètes. Vous aurez besoin de ce chiffre plus tard, quand il sera question de rachat.
Avec le nom et l’adresse en poche, vous êtes prêt pour la lettre qui déclenche tout le transfert.
Étape 2 : écrire à l’ancienne caisse avant de partir
Avant votre dernier jour de travail, indiquez à l’ancienne caisse à quelle institution elle doit verser l’argent. C’est ce qu’exige l’ordonnance sur le libre passage à son article 1 : c’est à vous, au moment de quitter la caisse, de lui dire où verser la prestation. Votre employeur annonce de son côté à la caisse la fin de vos rapports de travail. Ce qu’il ne sait pas, c’est où l’argent doit aller. Cela, vous seul le savez.
Certaines caisses ont un formulaire pour cela. S’il n’y en a pas, une courte lettre ou un e-mail suffit, avec les informations dont la caisse a besoin pour le virement :
Sortie au 31 décembre 2026, numéro d’assuré [numéro], numéro AVS [numéro]
Je commence un nouvel emploi chez [entreprise] le 1er janvier 2027. Je vous prie de verser ma prestation de sortie à son institution de prévoyance :
[nom de la caisse de pension], [adresse], IBAN [numéro], en faveur de [votre nom], contrat ou affiliation [numéro, si connu]
Merci de m’envoyer le décompte de sortie à mon adresse [adresse].
Les coordonnées bancaires de la nouvelle caisse, vous les obtenez auprès d’elle ou du nouvel employeur. Notez la date d’envoi de la lettre : le délai de 30 jours, dont nous parlons à l’étape 5, dépend de vos informations.
Ce qui se passe entre votre dernier jour de travail et le premier chez le nouvel employeur se résume vite quand le changement tombe au 1er janvier.
Étape 3 : au 1er janvier, la nouvelle caisse vous assure
Dès votre premier jour dans la nouvelle entreprise, c’est sa caisse qui est compétente, même si votre argent est encore en route. L’assurance obligatoire commence en même temps que les rapports de travail (art. 10 LPP). L’ancienne caisse resterait certes compétente un mois de plus pour le décès et l’invalidité, mais seulement tant qu’aucun nouveau rapport de prévoyance n’a commencé. En cas de changement sans interruption, la nouvelle caisse prend donc le relais tout de suite.
La nouvelle caisse doit vous permettre de maintenir et d’augmenter votre prévoyance, et vous créditer l’argent que vous apportez (art. 9 LFLP). Vous êtes assuré pour les prestations que le règlement vous accorde sur la base de cet argent. La santé joue aussi un rôle : la protection que vous rachetez avec l’avoir apporté ne peut pas être réduite par une nouvelle réserve pour raisons de santé (art. 14 LFLP).
Un détail souvent oublié quand on change d’emploi en fin d’année : la prestation de sortie est exigible à la sortie, donc le 31 décembre, et porte intérêt dès ce moment (art. 2 LFLP). Le montant exact figure sur le document qui arrive dans votre boîte aux lettres début janvier.
Étape 4 : que contient le décompte de sortie ?
Le décompte montre comment la caisse a calculé votre prestation de sortie, et il doit indiquer trois montants (art. 8 LFLP). C’est le plus élevé qui est versé. Avec cette règle en tête, vous vérifiez le décompte en deux minutes.
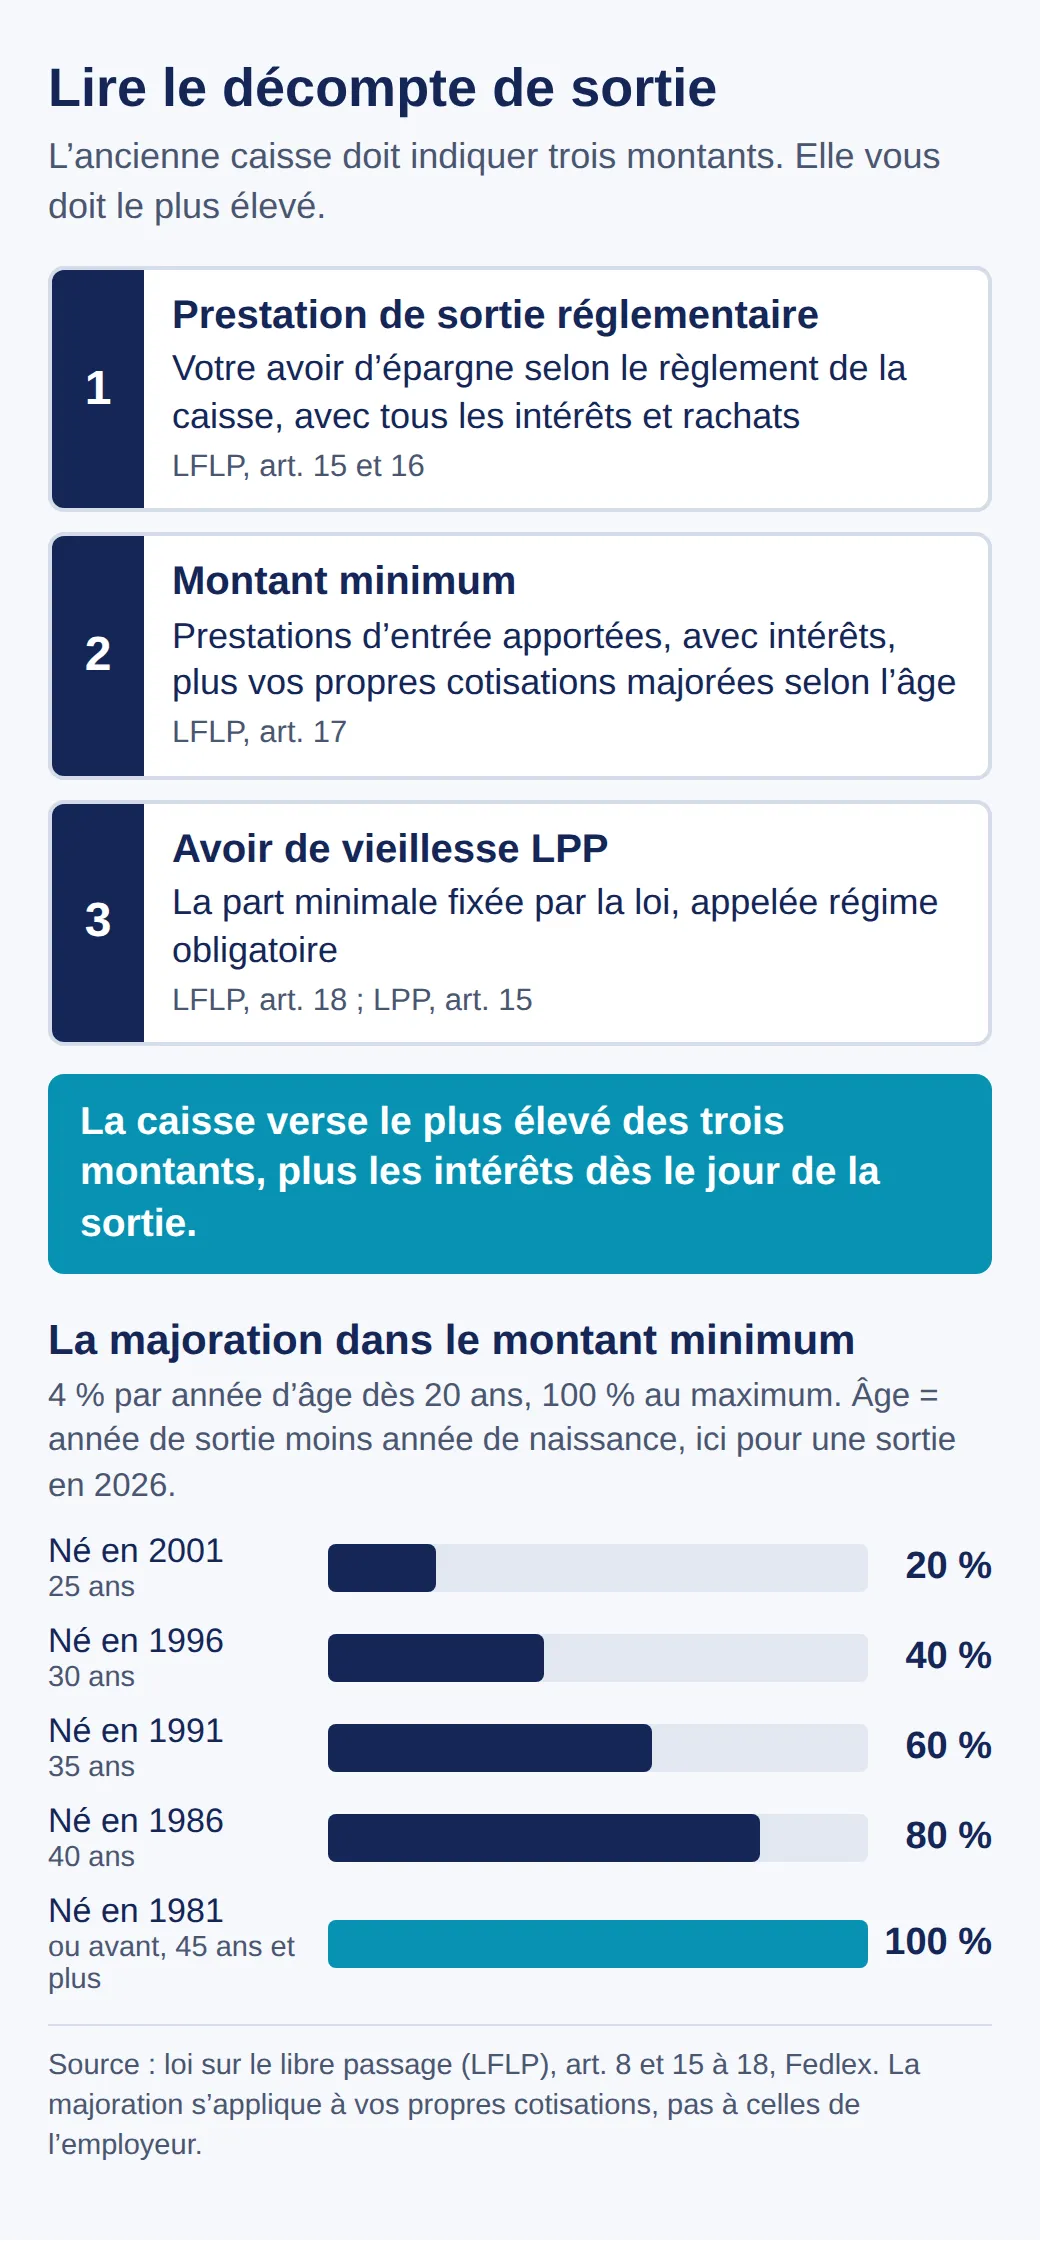
Le premier montant est la prestation de sortie réglementaire : dans la plupart des caisses, votre avoir d’épargne, c’est-à-dire toutes les cotisations versées par vous et par l’employeur, les rachats et les intérêts (art. 15 LFLP). Dans une caisse en primauté des prestations, c’est la valeur actuelle des prestations acquises qui compte. C’est en général le plus gros chiffre du document.
Le deuxième est le montant minimum (art. 17 LFLP). Il vous protège surtout après un emploi de courte durée. Il comprend les prestations d’entrée que vous avez apportées à la caisse, avec les intérêts, et vos propres cotisations, majorées de 4 % par année d’âge dès 20 ans, jusqu’à 100 % au maximum. L’âge correspond à l’année de sortie moins l’année de naissance. Une personne née en 1991 qui part fin 2026 compte donc 35 ans et reçoit 60 % de plus sur ses propres cotisations. Les cotisations de l’employeur n’entrent pas dans ce calcul.
Le troisième est l’avoir de vieillesse LPP, la part minimale légale de votre prévoyance. Toute caisse enregistrée doit vous remettre au moins ce montant (art. 18 LFLP). Il compte aussi si un jour vous partez dans un pays de l’UE ou de l’AELE et y êtes assuré obligatoirement : selon l’OFAS, cette part doit alors rester en Suisse jusqu’à l’âge de la retraite, et seul le reste peut être versé en espèces.
Vérifiez aussi la date de sortie, le taux d’intérêt et le nombre de jours d’intérêt. Dès la sortie, la caisse doit au moins le taux d’intérêt minimal LPP. Selon l’ordonnance OPP 2, il est de 1,25 % depuis 2024, et le Conseil fédéral l’a maintenu pour 2026. Mais pour une sortie au 31 décembre, les jours d’intérêt tombent en 2027, et c’est le taux 2027 qui s’applique. En août 2026, la Commission LPP a recommandé de le relever à 1,75 % ; au 20 octobre 2026, le Conseil fédéral n’avait pas encore décidé.
Avec le décompte, la caisse doit aussi vous indiquer comment garder votre couverture en cas de décès et d’invalidité. En cas de changement sans interruption, la question est réglée ; s’il y a une interruption, c’est la phrase la plus importante du document. Mais voyons d’abord l’argent lui-même.
Étape 5 : l’argent arrive, sinon il y a un intérêt moratoire
L’ancienne caisse a 30 jours après avoir reçu toutes les informations nécessaires. Si elle verse plus tard, elle doit un intérêt moratoire dès la fin de ce délai (art. 2, al. 4, LFLP), au taux d’intérêt minimal LPP augmenté de 1 % (art. 7 OLP). Avec un taux minimal de 1,25 %, cela fait 2,25 % ; si le Conseil fédéral relève le taux 2027 à 1,75 % comme recommandé, ce serait 2,75 %.
Le délai dépend de vos informations : tant que la caisse ne sait pas où envoyer l’argent, il ne court pas. Si vous n’envoyez vos coordonnées qu’en mars, vous ne recevez jusqu’au virement que l’intérêt ordinaire, qui court de toute façon dès la sortie, et pas d’intérêt moratoire. Surtout, pendant tout ce temps, l’argent manque à la caisse qui vous assure déjà.
La nouvelle caisse vous confirme la réception. L’OFAS conseille de comparer le montant du décompte de sortie avec celui du certificat d’assurance de la nouvelle caisse. Si les chiffres ne concordent pas, adressez-vous d’abord à la nouvelle caisse. Elle peut demander à consulter vos anciens décomptes et réclamer elle-même l’argent à l’ancienne caisse (art. 11 LFLP), et elle a en général un contact plus direct avec l’ancienne caisse.
En général, la somme est exacte. Mais il arrive qu’elle soit trop élevée pour la nouvelle caisse, ou trop faible.
Quand la nouvelle caisse ne peut pas tout absorber
Ce qui dépasse le rachat complet reste votre argent de prévoyance, mais le plus souvent ailleurs. Cela arrive quand la nouvelle caisse assure des prestations plus basses que l’ancienne, par exemple parce que son plan est plus modeste ou que le salaire assuré est plus bas. On ne peut racheter que jusqu’à hauteur des prestations réglementaires de la caisse (art. 79b LPP).
Pour le reste, la loi vous laisse deux possibilités (art. 13 LFLP). Vous pouvez le maintenir sous une autre forme admise, c’est-à-dire sur un compte de libre passage ou dans une police de libre passage. Ou vous le laissez à la nouvelle caisse pour financer plus tard des augmentations de prestations, si son règlement le prévoit ; elle doit alors vous en remettre un décompte chaque année. La brochure de l’OFAS présente la première voie comme le cas normal.
C’est vous qui choisissez l’institution de libre passage. L’ancienne caisse ou l’ancien employeur ne peut pas vous en imposer une, précise l’OFAS. Comparez vous-même intérêts et frais au lieu de prendre la première offre venue, et changez plus tard si un autre prestataire rémunère mieux. C’est permis en tout temps (art. 12 OLP).
Le cas inverse est plus fréquent : l’argent apporté ne suffit pas pour les prestations complètes de la nouvelle caisse. Vous pouvez alors combler la lacune par un rachat. Il n’est jamais obligatoire et, selon l’OFAS, il peut en principe être déduit du revenu imposable. Il y a un piège : les prestations issues d’un rachat ne peuvent pas être versées sous forme de capital dans les trois ans qui suivent (art. 79b LPP). Si vous prévoyez durant cette période un retrait en capital pour l’achat d’un logement ou pour la retraite, parlez-en d’abord à la caisse.
Tout ce qui précède suppose un changement sans pause. Avec une interruption, la situation change.
Entre deux emplois : les règles en cas d’interruption
S’il y a une pause entre l’ancien et le nouvel emploi, votre avoir va temporairement sur un compte de libre passage ou dans une police de libre passage. Et vous n’êtes plus assuré que brièvement contre le décès et l’invalidité.
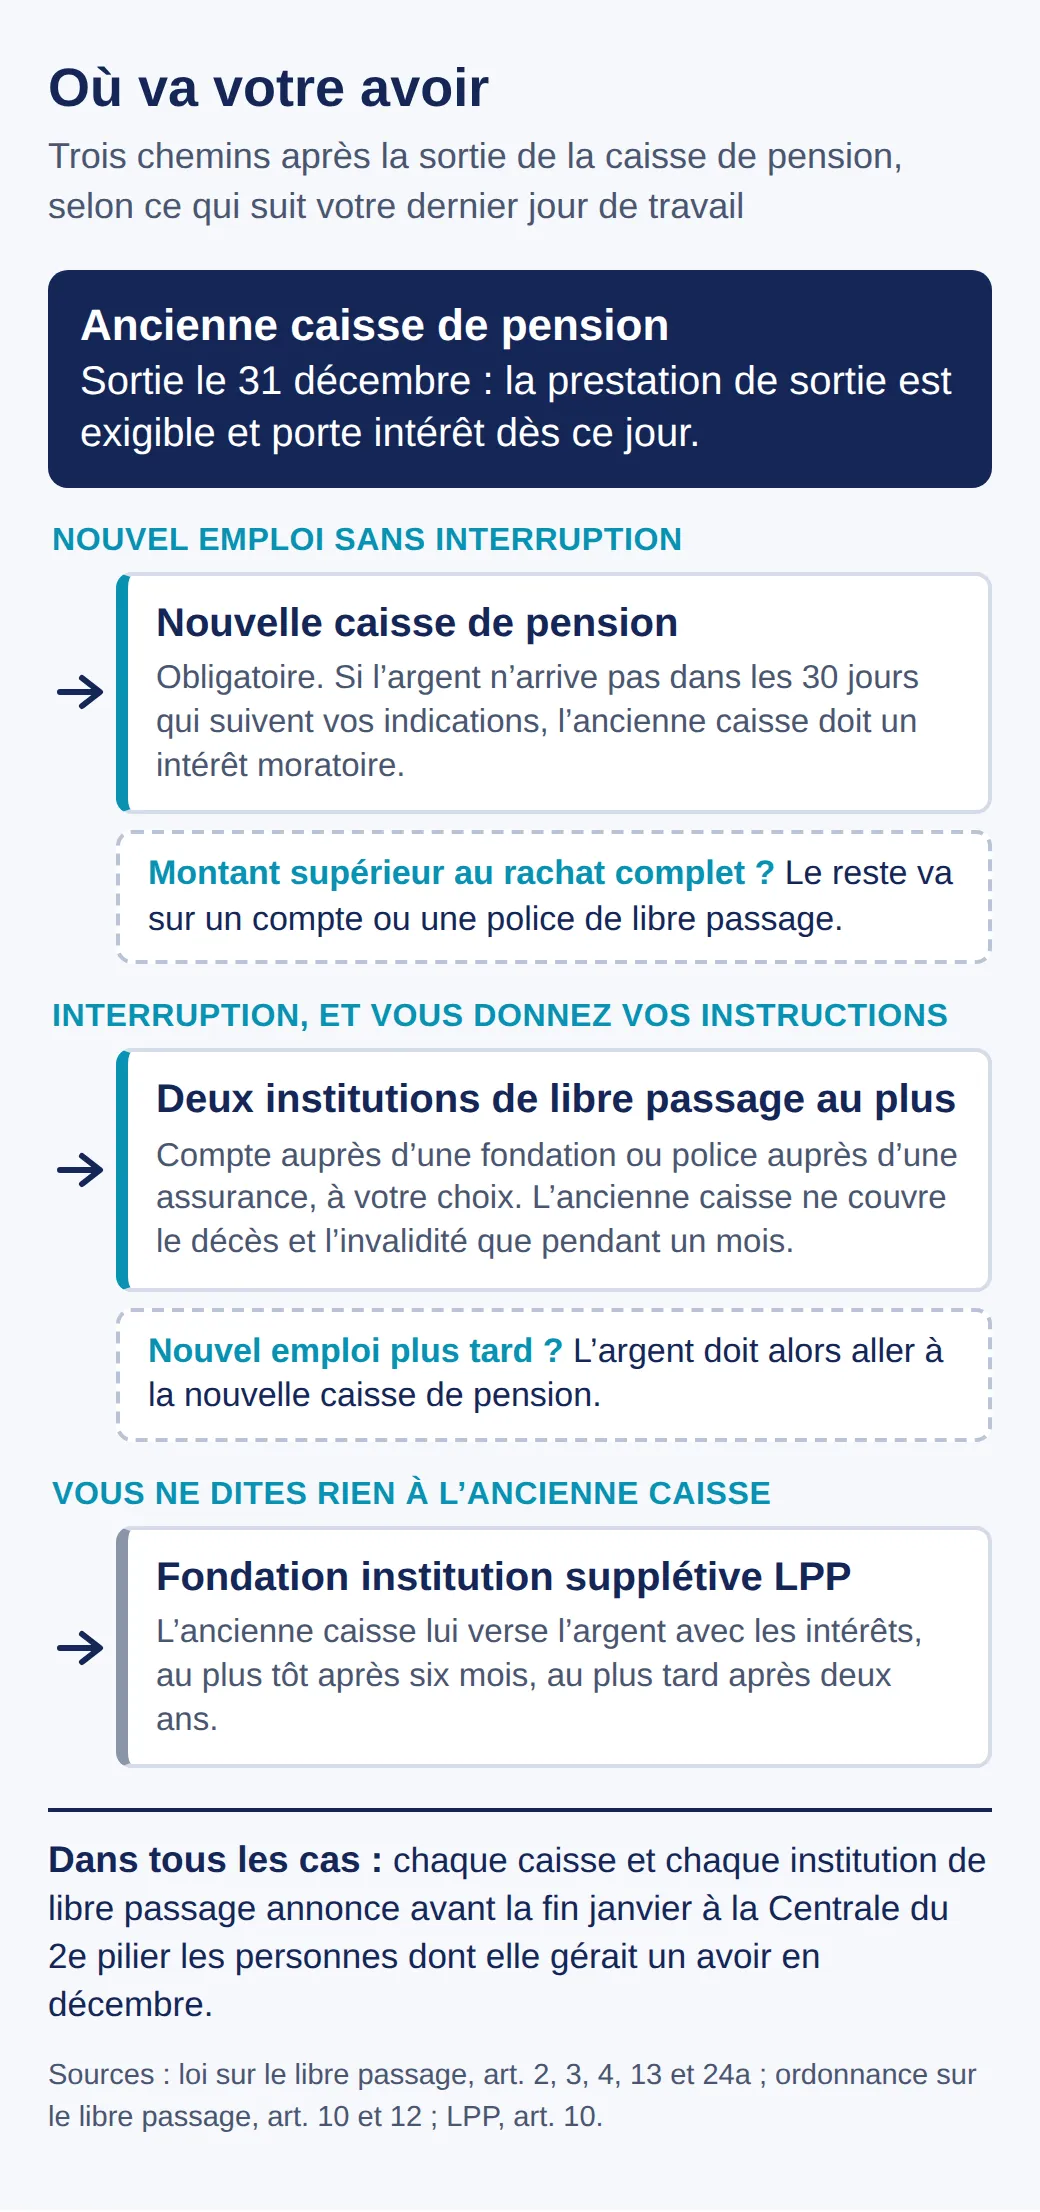
L’ancienne caisse couvre le décès et l’invalidité pendant un mois encore après la fin du rapport de prévoyance (art. 10 LPP). Ensuite, vous n’êtes plus assuré contre ces risques dans le 2e pilier. Un compte de libre passage est un simple compte d’épargne auprès d’une fondation, qui peut être complété par une assurance décès ou invalidité. Une police de libre passage est une assurance, qui peut inclure des couvertures complémentaires en cas de décès et d’invalidité (art. 10 OLP). Si vous prévoyez une longue pause et avez une famille, mieux vaut connaître cette différence.
Vous pouvez répartir l’argent entre deux institutions de libre passage au plus (art. 12 OLP). La brochure de l’OFAS explique pourquoi cela peut être utile : plus tard, un compte ne peut être clôturé qu’en entier, pas en partie. Si vous partagez l’avoir entre deux comptes à la sortie, vous pourrez par exemple n’en retirer qu’un seul le jour où vous vous mettez à votre compte.
Si vous voulez profiter de la pause pour continuer à épargner pour la retraite, vous pouvez maintenir votre prévoyance à titre facultatif, auprès de l’institution supplétive ou de l’ancienne caisse si son règlement le permet (art. 47 LPP). Selon l’OFAS, vous devez pour cela être assuré à l’AVS et vous décider tout de suite après la sortie. Si vous touchez des indemnités de chômage au-dessus d’un certain montant, vous êtes assuré contre le décès et l’invalidité auprès de l’institution supplétive, mais vous n’épargnez plus pour la vieillesse.
Quand le nouvel emploi commence, l’argent doit aller à la nouvelle caisse. Les institutions de libre passage doivent alors le transférer, et c’est à vous d’annoncer le changement des deux côtés (art. 4, al. 2bis, LFLP). Laisser l’avoir sur le compte en connaissance de cause n’est donc pas une option permise. Et sans votre annonce, la nouvelle caisse n’en saura rien.
Que se passe-t-il si vous n’indiquez rien ?
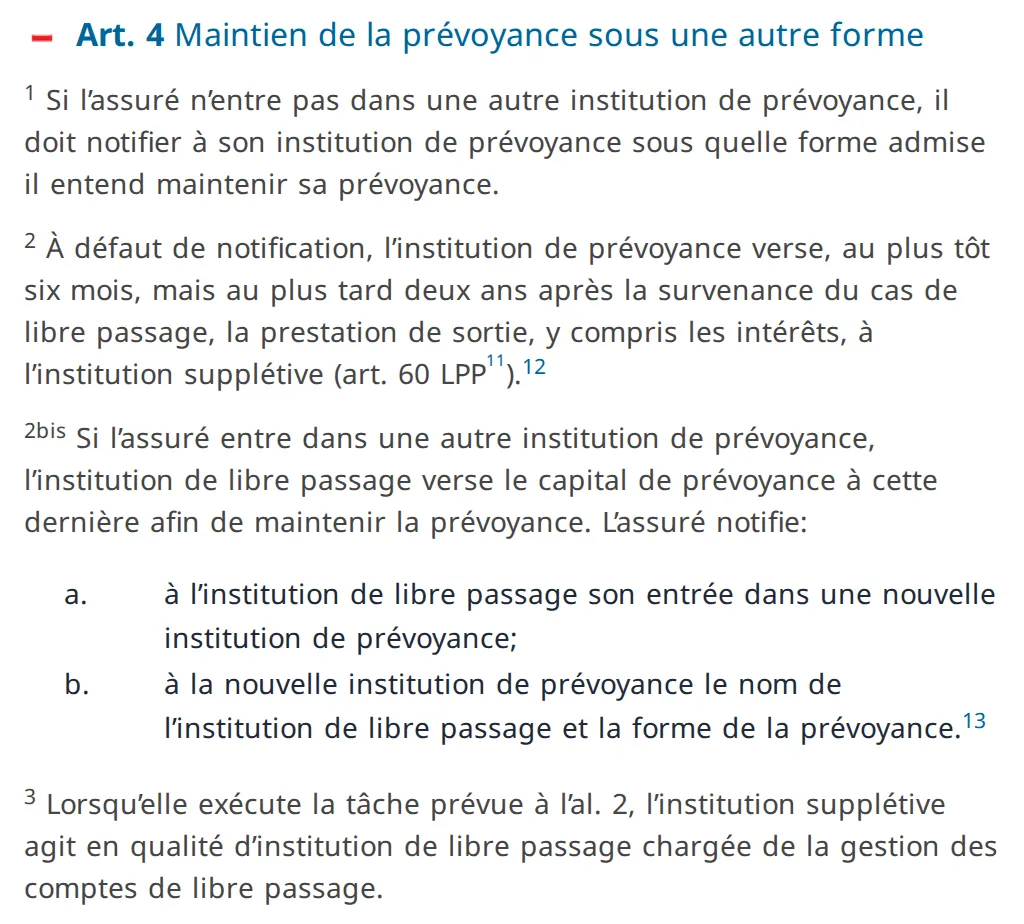
Votre argent part alors à la Fondation institution supplétive LPP, mais pas tout de suite. L’ancienne caisse le verse au plus tôt six mois et au plus tard deux ans après la sortie, avec les intérêts. C’est ce que prévoit l’article 4 de la loi sur le libre passage.
L’institution supplétive est une fondation des partenaires sociaux, dont le siège est à Zurich et qui a des agences à Lausanne et à Bellinzone. Elle ouvre pour vous un compte rémunéré à votre nom. Selon son règlement et sa brochure sur les comptes de libre passage, le conseil de fondation fixe le taux d’intérêt, l’intérêt est crédité chaque 31 décembre et le compte est tenu sans frais. L’argent n’y est donc pas perdu. Mais il se trouve à un endroit que vous n’avez pas choisi, et vous recevez l’intérêt que la fondation décide.
Vous pouvez le faire transférer à tout moment, à une nouvelle caisse de pension ou à une autre institution de libre passage. Si vous avez un nouvel emploi, annoncez le transfert à la nouvelle caisse par le formulaire en ligne de l’institution supplétive. La fondation peut aussi vérifier elle-même si vous êtes de nouveau assuré et verser alors l’argent sans demande de votre part. Mieux vaut ne pas compter là-dessus.
Les choses se compliquent quand vous ne savez plus du tout où il vous reste de l’argent.
Avoirs oubliés : la Centrale du 2e pilier
Chaque caisse de pension et chaque institution de libre passage annonce, avant la fin janvier, toutes les personnes pour lesquelles elle a géré un avoir en décembre de l’année précédente (art. 24a LFLP). Ces annonces vont à la Centrale du 2e pilier, rattachée au Fonds de garantie LPP. Sur demande, elle vous indique quelles institutions ont annoncé un avoir à votre nom.
Les recherches sont fréquentes, et le plus souvent fructueuses. Selon le rapport annuel 2025 du Fonds de garantie, le secrétariat a traité environ 190 000 demandes en 2025. Dans 78 % des cas, il a trouvé au moins un avoir, et il en a attribué 269 000 au total. Selon l’institution supplétive, la recherche est gratuite.
La demande à la Centrale se fait par écrit, avec un formulaire en ligne ou un formulaire PDF, aussi disponible en anglais, en portugais et en espagnol. La Centrale ne donne aucune information sur les avoirs par téléphone. Elle ne gère pas non plus d’argent et ne statue pas sur les droits. Avec sa réponse, vous vous adressez à l’institution qui gère votre avoir et lui demandez de le transférer à votre caisse actuelle.
Le plus simple reste de ne jamais avoir à chercher. L’OFAS conseille de garder chaque certificat d’assurance et d’annoncer tout changement d’adresse à chaque institution de libre passage, surtout avant un départ à l’étranger.
Ce qu’il faut faire maintenant
Si votre changement au 1er janvier est décidé, vous avez exactement trois choses à faire en novembre et en décembre : demander au nouvel employeur le nom de sa caisse de pension, écrire à l’ancienne caisse avant le 31 décembre et remplir le questionnaire d’entrée de la nouvelle caisse. En janvier, vous vérifiez les trois montants du décompte de sortie ; en février, la réception par la nouvelle caisse. S’il reste de l’argent, c’est vous qui choisissez où il va.
Si vous découvrez un règlement de caisse de pension pour la première fois, vous n’êtes pas obligé de le lire seul. L’association Caisses de pensions, Renseignements gratuits conseille les assurés bénévolement et gratuitement, le premier mercredi de chaque mois dans onze villes, sans rendez-vous, et aussi par téléphone ou en vidéo. Et comme un changement d’emploi ne se limite pas à la prévoyance : demandez votre certificat de travail final à l’ancienne entreprise et lisez-le attentivement ; notre article sur le certificat de travail montre à quoi faire attention. Ce qui s’applique pendant les premiers mois chez le nouvel employeur, vous le trouvez dans notre article sur la période d’essai.
Questions fréquentes
- Puis-je retirer mon 2e pilier quand je change d’emploi ?
- Seulement dans trois cas : vous quittez définitivement la Suisse (en partie seulement si vous partez dans un pays de l’UE ou de l’AELE), vous vous mettez à votre compte et n’êtes plus soumis à la prévoyance obligatoire, ou la prestation de sortie est inférieure à vos propres cotisations d’une année. Un simple changement d’emploi n’en fait pas partie. Si vous êtes marié ou lié par un partenariat enregistré, il faut en plus le consentement écrit de votre conjoint ou de votre partenaire.
- La nouvelle caisse de pension peut-elle émettre une réserve pour raisons de santé ?
- Pas pour la part que vous rachetez avec l’avoir que vous apportez. La nouvelle caisse ne peut pas réduire cette protection par une nouvelle réserve pour raisons de santé. Si une réserve courait déjà dans l’ancienne caisse, le temps écoulé est pris en compte.
- Que se passe-t-il si mon nouveau salaire est inférieur au seuil d’entrée LPP ?
- Vous n’êtes alors pas assuré obligatoirement chez cet employeur, et votre avoir doit aller sur un compte ou une police de libre passage. Le seuil est de 22 680 francs de salaire annuel en 2026 et de 23 040 francs en 2027. Certaines caisses assurent aussi des salaires plus bas : c’est écrit dans leur règlement.
- Combien de temps l’argent peut-il rester sur un compte de libre passage ?
- Aussi longtemps que vous n’êtes affilié à aucune nouvelle caisse de pension. Dès que vous entrez dans une caisse, l’argent doit y être transféré. Sinon, il devient exigible à l’âge de référence, et vous pouvez le toucher jusqu’à cinq ans plus tôt si vous le souhaitez. Si vous prouvez que vous continuez à travailler, vous pouvez en repousser le retrait de cinq ans au plus.
Autres articles
Tous les articles
Salaire en cas de maladie en Suisse : échelles et indemnités
Combien de temps votre salaire est versé en cas de maladie en Suisse : échelles bernoise, zurichoise et bâloise, indemnités à 80 % et certificat médical.
Certificat de travail suisse : formulations, codes et rectification
Ce que disent les formulations d'un certificat de travail suisse, pourquoi il n'y a pas de code secret et comment le faire rectifier. Arrêts jusqu'en 2026.
Congé pour enfant malade en Suisse : jours et salaire
Trois jours par maladie, pas par an : vos droits quand votre enfant est malade, qui paie le salaire et quand s’ouvre un congé de 14 semaines.